
Negocios
Proyectos de Infraestructura Energética en Argentina 2026-2030: Gasoductos, Oleoductos y Minería Post-VMOS

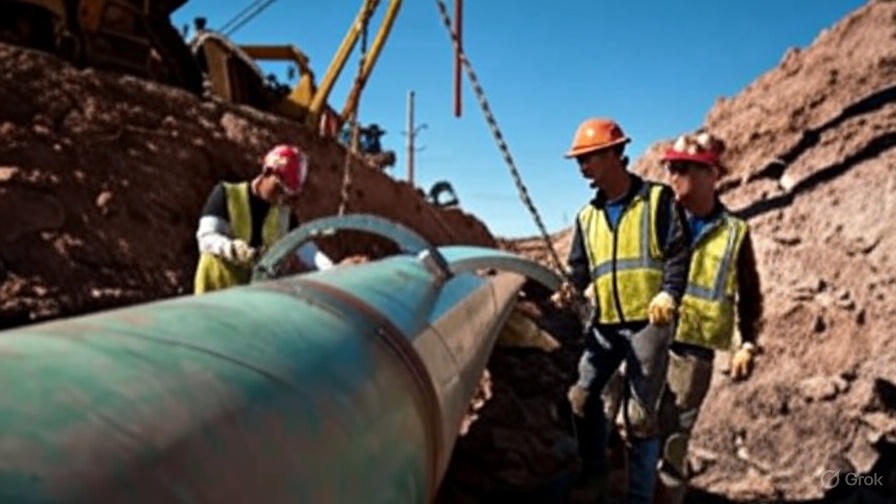
Con el Oleoducto Vaca Muerta Sur (VMOS) en su fase final de construcción, Argentina se prepara para una oleada de proyectos de infraestructura energética que consolidarán a Vaca Muerta como un hub global de hidrocarburos. Esta expansión no solo ampliará la capacidad de transporte de gas y petróleo, sino que también impulsará exportaciones por miles de millones de dólares, fomentando alianzas público-privadas bajo el Régimen de Incentivos para Grandes Inversiones (RIGI). En paralelo, el sector minero, con foco en litio y cobre, emerge como el próximo motor de desarrollo, demandando obras viales, energéticas y logísticas para atraer inversiones superiores a los US$ 20.000 millones.
El VMOS, con un avance del 75% en su tendido de 437 km y puesta en marcha prevista para fines de 2026, marcará el inicio de una capacidad exportadora de hasta 380.000 barriles diarios (bpd) de crudo, reduciendo cuellos de botella y generando ingresos por US$ 15.000-20.000 millones anuales. Sin embargo, la industria ya mira hacia adelante: gasoductos dedicados al GNL, ampliaciones de oleoductos y poliductos para líquidos de gas, junto con infraestructura minera, configuran un portafolio de obras que podrían transformar la matriz exportadora del país.
Ampliación del Gasoducto Perito Moreno: La Primera Iniciativa Privada Clave
El proyecto más inmediato es la ampliación del Gasoducto Perito Moreno (ex Néstor Kirchner), adjudicada a Transportadora de Gas del Sur (TGS) en octubre de 2025. Esta obra, con una inversión de US$ 700 millones, sumará 14 millones de metros cúbicos diarios (MMm³/d) de capacidad, elevando el total a 35 MMm³/d para el invierno de 2027. Incluye tres nuevas plantas compresoras (90.000 HP totales), loops de 20 km en Neuba II y obras complementarias para abastecer el Gran Buenos Aires (GBA) y el Litoral.
Financiada íntegramente por privados bajo el RIGI, esta ampliación sustituirá importaciones de GNL por más de US$ 700 millones anuales y generará ahorros fiscales de US$ 500 millones. «Es un hito para el desarrollo de Vaca Muerta, conectando producción incremental con mercados consumidores», afirmó Oscar Sardi, CEO de TGS. Las obras iniciarán en noviembre de 2025, coordinándose con otros ductos para evitar desabastecimientos en el AMBA.
Gasoductos Dedicados al GNL: Southern Energy Lidera la Transición
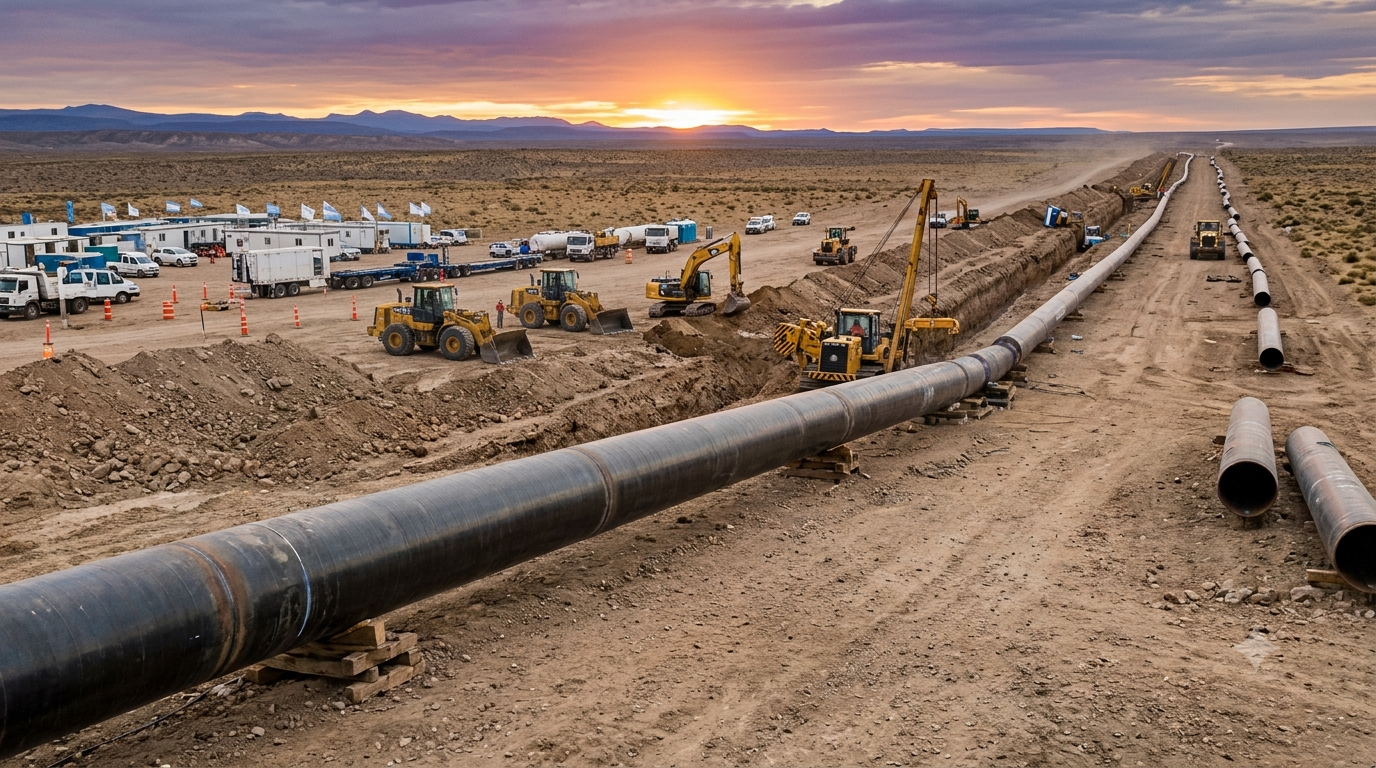
Casi en simultáneo, el consorcio Southern Energy (SESA) –integrado por Pan American Energy (PAE), YPF, Pampa Energía, Harbour Energy y Golar LNG– avanzará en un gasoducto dedicado de 36 pulgadas para su proyecto de GNL en el Golfo San Matías (Río Negro). Con una capacidad de 28 MMm³/d y 470-500 km de extensión desde Tratayén (Neuquén) hasta San Antonio Oeste, esta obra iniciará en los primeros meses de 2026, con inversión estimada en US$ 1.500-2.000 millones.
Inicialmente, el buque Hilli Episeyo usará gas del Gasoducto San Martín, pero el ducto exclusivo asegurará operaciones todo el año para dos FLNG (Hilli Episeyo y MK II), exportando 6 MTPA de GNL desde 2027. La Resolución 353/2025 autorizó exportaciones por 30 años, condicionadas a esta infraestructura. Se prevén US$ 20.000 millones en exportaciones hasta 2035, con 1.900 empleos directos.
El Mega Gasoducto de YPF, ENI y Shell: El Más Grande de Sudamérica
La joya de la corona será el gasoducto de 48 pulgadas para las fases 2 y 3 de Argentina LNG, liderado por YPF en alianza con ENI y Shell. Con capacidad para 75-100 MMm³/d y 580 km hasta Sierra Grande (Río Negro), esta obra –inversión de US$ 20.000 millones– se licitará a mediados de 2026, con operaciones en 2029. Integrará dos FLNG por fase (12 MTPA totales cada una), financiados con bancos globales y aportes de socios (YPF 25%).
El Technical FID con ENI, firmado en octubre de 2025, acelera la ingeniería de FLNG, plantas de tratamiento y el ducto. «Argentina LNG posicionará al país como exportador confiable, generando US$ 15.000 millones anuales desde 2031», proyectó Horacio Marín, CEO de YPF. ADNOC negocia ingreso para equilibrar participaciones.
| Proyecto Gasoducto | Inversión (US$) | Capacidad (MMm³/d) | Inicio Obras | Puesta en Marcha |
|---|---|---|---|---|
| Perito Moreno Ampliación (TGS) | 700 M | +14 (total 35) | Nov 2025 | Invierno 2027 |
| Dedicado Southern Energy | 1.500-2.000 M | 28 | Q1 2026 | 2028 |
| Argentina LNG Fases 2-3 (YPF-ENI-Shell) | 20.000 M | 75-100 | Mid 2026 | 2029 |
Oleoductos y Poliductos Complementarios: VMOS 2 y Vaca Muerta Liquids
Estos gasoductos generarán «wet gas» con líquidos asociados (NGL: propano, butano, etano), demandando nueva evacuación. YPF evalúa el VMOS 2, un oleoducto paralelo de 24-30 pulgadas y 500 km para 100.000-150.000 bpd de crudo asociado, con inversión de cientos de millones y decisión en semanas.
Complementario es Vaca Muerta Liquids, un poliducto de 24 pulgadas hasta Bahía Blanca para fraccionar NGL en plantas existentes (Mega, TGS). Liderado por YPF y Pluspetrol, invertirá US$ 8.000 millones para exportar US$ 5.000 millones anuales en NGL desde 2029, abierto a todos los operadores de Vaca Muerta. «Resuelve un ‘problema bueno’: la riqueza en líquidos de Vaca Muerta», indicó Sergio Cavallin de Pluspetrol.
Otros oleoductos clave incluyen Vaca Muerta Sur (YPF), con tramo 1 finalizado en enero 2025 (130 km, US$ 250 M) y tramo 2 en enero 2026 (437 km, US$ 2.000 M), sumando 390.000 bpd. Oldelval’s Duplicar Norte (207 km, US$ 380 M) operará en 2027, elevando 500.000 bpd.
De Hidrocarburos a Minería: Litio y Cobre como Próximo Boom
Con Vaca Muerta saturada post-VMOS, constructoras como Techint y SACDE miran la minería. El Proyecto Rincón (litio, Jujuy) lidera con escala masiva, mientras mega-proyectos de cobre en San Juan (Los Azules, El Pachón), Catamarca (MARA) y Salta (Taca Taca) suman US$ 19.521 M en inversiones para 2027-2031.
El 30% del CAPEX (US$ 15.000 M total) irá a infraestructura: caminos, líneas eléctricas (500 kV), gasoductos y plantas de procesamiento. «Del 2028, este mercado reemplazará hidrocarburos, multiplicando exportaciones por 4 para 2030», estiman expertos. El RIGI ya aprobó litio (US$ 2.000 M en 2025) y cobre, con reservas por US$ 500.000 M en litio, oro y cobre.
| Mineral/Proyecto | Inversión (US$) | Infraestructura Clave | Inicio Producción |
|---|---|---|---|
| Litio Rincón (Jujuy) | 770 M (fase 1) | Líneas 132 kV, caminos | 2025 |
| Cobre Los Azules (San Juan) | 2.500 M+ | Vías férreas, puertos | 2028 |
| Cobre MARA (Catamarca) | 3.000 M | Plantas procesamiento | 2027 |
Impacto Económico: Exportaciones y Empleo en la Economía Verde
Estos proyectos de infraestructura energética y minera generarán US$ 30.000-40.000 M en exportaciones anuales para 2030, con 50.000 empleos directos e indirectos. El RIGI asegura estabilidad fiscal por 30 años, atrayendo US$ 34.000 M en compromisos. Argentina se posiciona como proveedor clave en la transición energética, pero requiere coordinación interprovincial para logística y sustentabilidad.
Fuentes: LM Neuquén (+e, 27/10/2025); LA NACION (20/10/2025); Infobae (09/08/2025); Econojournal (10/10/2025); Vacamuerta.ar (06/10/2025); Río Negro (18/08/2025); Mejor Energía (12/03/2025); Secretaría de Minería (04/09/2025).
Antes de entrar en el desglose, una aclaración necesaria porque se presta a confusión: «Andes-Atlántico» no es un ítem aparte de los USD 7.000 millones — es el nombre de todo el acuerdo. Dentro de ese acuerdo hay dos grandes componentes: uno es el financiamiento para el GNL de Vaca Muerta (USD 6.000 millones) y el otro es el resto del paquete (~USD 1.000 millones) para minería, infraestructura de transporte y sector digital. Ambos son parte del mismo Corredor Andes-Atlántico, no proyectos distintos.
Qué es el Corredor Andes-Atlántico
Argentina y Estados Unidos lo anunciaron el miércoles 23 de septiembre, en el marco de la visita de Javier Milei a la Asamblea General de la ONU. Es un acuerdo bilateral con inversiones de hasta USD 7.000 millones, pensado para modernizar la infraestructura que conecta sectores económicos estratégicos del país con los puertos del Atlántico y los mercados occidentales. Se dio en paralelo a un acuerdo más amplio de comercio e inversión entre ambos países, en un contexto de fuerte acercamiento político de Milei con la administración Trump.
Los USD 6.000 millones: GNL de Vaca Muerta
Es, por lejos, el componente más grande y el único con cifra propia confirmada por una autoridad (el gobernador de Río Negro, Alberto Weretilneck). Ese financiamiento va destinado a Argentina LNG, el megaproyecto de YPF junto con Eni y XRG (el brazo inversor de ADNOC, de Emiratos Árabes Unidos), para licuar el gas de Vaca Muerta y exportarlo por barco desde la costa de Río Negro hacia mercados internacionales.
El mecanismo de financiamiento incluye préstamos directos, garantías de préstamo y seguros para movilizar capital, equipos y proveedores de servicios estadounidenses.
El USD 1.000 millones restante: el resto del acuerdo
Es la parte menos definida hoy. No hay un plan de obras cerrado ni montos por proyecto — lo que existe es un marco de intenciones sobre tres frentes:
Minerales críticos: identificar oportunidades bajo el Acuerdo Marco de Minerales Críticos EE.UU.-Argentina (litio, cobre, entre otros) para respaldar minería y procesamiento, con el objetivo declarado de asegurar cadenas de suministro y reducir la dependencia de proveedores chinos.
Infraestructura de transporte: identificar proyectos prioritarios para rehabilitar y expandir ferrocarriles, vías navegables y puertos, abriendo la puerta a que empresas estadounidenses compitan en licitaciones o participen como subcontratistas.
Sector digital: cooperación en tecnología y seguridad, incluyendo inspección aduanera con «tecnología confiable» — en la práctica, un guiño a excluir proveedores chinos de esa infraestructura.
En síntesis: de los USD 7.000 millones del Corredor Andes-Atlántico, el gas ya tiene proyecto y plata asignada (Argentina LNG, USD 6.000 millones). El resto —minería, ferrocarriles, puertos y digital— todavía está en fase de «identificar oportunidades», sin licitaciones ni cifras propias por proyecto.
Negocios
Chubut gana autonomía energética en momento de expansión minera/hidrocarburífera en la Patagonia

La provincia de Chubut dio un paso clave en su estrategia de desarrollo energético: la Secretaría de Energía de la Nación autorizó, a través de la Resolución 239/2026, el ingreso de la Empresa Provincial de Energía de Chubut (EPECH S.A.U.) al Mercado Eléctrico Mayorista (MEM) bajo la figura de Participante Comercializador.
La medida, firmada el 9 de septiembre y publicada en el Boletín Oficial dos días después, habilita a la compañía patagónica a operar de forma directa —sin intermediarios— en la compra, venta y gestión de bloques de energía dentro del sistema interconectado nacional. Su permanencia en ese rol quedará sujeta al cumplimiento del marco normativo y de los procedimientos técnicos que regulan el despacho eléctrico en el país.
Una jugada con lógica territorial
Para el gobierno provincial, la resolución no es un trámite administrativo menor: la lectura oficial es que se trata de una pieza central del programa de infraestructura y desarrollo energético de Chubut. Al poder negociar directamente volumen, condiciones de suministro y precios en el mercado mayorista, la provincia reduce su dependencia de terceros administradores y gana margen de maniobra en la cadena energética regional.
El timing no es casual. Chubut atraviesa un momento de expansión en sus actividades extractivas —minería e hidrocarburos— y de consolidación de proyectos de energía renovable, como el parque eólico patagónico. Contar con una herramienta propia para diseñar esquemas tarifarios competitivos apunta directamente a sostener esa curva de crecimiento: previsibilidad para pymes locales, condiciones a medida para emprendimientos industriales y contratos de abastecimiento pensados para el consumo productivo de la región.
Qué cambia con EPECH como comercializador
Con esta habilitación, EPECH pasa a integrar formalmente la mesa institucional del mercado eléctrico argentino como entidad estatal con rango técnico. Eso le abre la puerta a:
Estructurar acuerdos bilaterales con generadores de distintas fuentes, incluidos los parques eólicos y renovables patagónicos.
Diseñar estrategias de provisión energética de largo plazo, orientadas al consumo productivo de la región.
Negociar condiciones diferenciadas para sectores estratégicos como la minería y los hidrocarburos, en un contexto donde ambas actividades vienen ganando peso en la matriz económica provincial.
La lectura de fondo
El movimiento de Chubut se inscribe en una tendencia más amplia: provincias con perfil energético buscando mayor autonomía dentro del esquema mayorista nacional, en paralelo al avance de proyectos de escala regional —desde la exportación de gas de Vaca Muerta hasta la instalación de nuevos parques renovables en la Patagonia. Que una empresa provincial pase de ser tomadora de precios a jugadora activa en la negociación mayorista es, en ese sentido, una señal de hacia dónde se mueve el tablero energético del país.

El gobierno de La Pampa, encabezado por el gobernador Sergio Ziliotto, presentó una medida cautelar autónoma contra el Estado Nacional para suspender los artículos 3 y 4 del Decreto 982/2026, oficializado el 11 de septiembre, que dejó sin efecto el régimen vigente desde 1973 sobre las regalías hidroeléctricas del sistema Los Nihuiles, en el río Atuel, y dispuso que la totalidad de esos fondos pase a manos de Mendoza. La provincia pampeana busca que la Justicia Federal mantenga el reparto histórico hasta que se resuelva la cuestión de fondo.
El reclamo de La Pampa no se apoya únicamente en el decreto de 1973, sino también en un convenio firmado en 1992 entre el Estado Nacional, Mendoza y La Pampa, homologado por la Corte Suprema de Justicia, en el que las tres partes asumieron obligaciones específicas respecto del pago de regalías hidroeléctricas a la provincia pampeana. Según remarcó el gobierno de Ziliotto, se trata de un acuerdo entre jurisdicciones que ninguna de las partes, incluido el Estado Nacional, puede modificar de manera unilateral.
La presentación judicial cobra un peso adicional porque la validez del régimen de 1973 ya está bajo análisis de la Corte Suprema, en una causa iniciada por Mendoza contra el Estado Nacional. En ese expediente, fue el propio Gobierno nacional el que pidió que se citara a La Pampa por estar directamente afectada por la controversia, pedido que la Corte había admitido el 27 de agosto. Apenas catorce días después de esa resolución judicial, el Poder Ejecutivo dictó el Decreto 982/2026 y modificó hacia adelante el mismo régimen cuya validez todavía se está discutiendo en los tribunales.
Para el gobierno pampeano, la medida del Ejecutivo nacional constituye un avasallamiento de las autonomías provinciales y una vulneración del federalismo de concertación y de la seguridad jurídica, además de un perjuicio patrimonial directo para las arcas provinciales. La cautelar procura además evitar que el nuevo esquema se traslade a las futuras concesiones del sistema hidroeléctrico Los Nihuiles antes de que exista una decisión judicial definitiva, en un conflicto que reabre la disputa histórica entre las dos provincias por el uso y los recursos del río Atuel.
Energía&Negocios: https://www.energiaynegocios.com.ar/la-pampa-interpuso-cautelar-contra-el-decreto-de-milei-que-otorgo-a-mendoza-el-100-de-las-regalias-por-los-nihuiles/
-
 Petróleo1 mes ago
Vaca Muerta y Cuencas Tradicionales en Argentina
-
 Negocios4 semanas ago
Arenas Silíceas para Vaca Muerta: El Desafío Logístico desde Entre Ríos y Oportunidades Locales
-
 Minería4 semanas ago
Minerales Críticos en Argentina: Ubicación, Reservas Actualizadas y Niveles de Explotación en 2025
-
 Petróleo6 meses ago
Precio del Crudo en el mundo, proyecciones a 2026
-

 Minería4 semanas ago
TIERRAS RARAS EN ARGENTINA: ELEMENTOS CRÍTICOS PARA EL FUTURO TECNOLÓGICO
-
 Minería1 año ago
EL ORO BLANCO DEL NORTE ARGENTINO- LA REVOLUCIÓN DEL LITIO EN LOS SALARES ARGENTINOS
-
 Minería1 año ago
SAN JUAN – LA CAPITAL MINERA ARGENTINA: ENTRE EL ORO DE VELADERO Y LAS PROMESAS DEL COBRE
-
 Renovables1 año ago
Auge de la Energía Solar Fotovoltaica en Argentina y América Latina