Minería
Comparativa acciones mineras argentinas vs. pares globales

Colaboración elfinancierodigital.com:
| Empresa | Símbolo | Capitalización | Performance YTD 2026 | Perfil |
|---|---|---|---|---|
| Albemarle | ALB (NYSE) | ~$15.000M | +8,5% (nov 2025) | Líder global, diversificado |
| SQM | SQM (NYSE) | ~$12.000M | +12,6% (nov 2025) | Líder chileno, costos bajos |
| Ganfeng | 1772 (HKEX) | ~$8.000M | +9% (nov 2025) | Integrador chino, vertical |
| Lithium Argentina | LAR (NYSE) | $1.330M | +42,86% | Productora argentina, JV con Ganfeng |
| Patagonia Lithium | PL3 (ASX) | AU$36M | +196,61% | Exploradora argentina, alto riesgo |
| Sigma Lithium | SGML (NYSE) | ~$2.000M | +32% (nov 2025) | Productora brasileña, sostenible |
-
Descuento por país: Las acciones argentinas cotizan con un descuento significativo respecto a productores comparables en jurisdicciones más estables (Chile, Australia, Canadá). Este descuento refleja el riesgo país, la incertidumbre regulatoria y la volatilidad macroeconómica histórica.
-
Apalancamiento al precio del litio: Tanto Lithium Argentina como Patagonia Lithium muestran una correlación alta con el precio del carbonato de litio. Cuando los precios suben, como en el primer semestre de 2026, las acciones argentinas se benefician desproporcionadamente debido a su menor capitalización y mayor sensibilidad operativa.
-
Riesgo de financiamiento: Las empresas argentinas enfrentan mayores desafíos para acceder al financiamiento de proyectos de expansión. Lithium Argentina, con su asociación con Ganfeng y su aplicación al RIGI, mitiga parcialmente este riesgo. Patagonia Lithium, como exploradora pura, depende de levantamientos de capital periódicos que diluyen a los accionistas existentes.
-
Ventaja de recursos: El Triángulo del Litio argentino alberga algunos de los recursos de litio más grandes y de mayor calidad del mundo. Las salmueras de la Puna argentina tienen características geoquímicas favorables que se traducen en costos de producción potencialmente competitivos a escala global.
-
Exposición al RIGI: Las empresas con proyectos aprobados bajo el RIGI —como Lithium Argentina con su expansión Stage 2— tienen una ventaja competitiva en términos de estabilidad fiscal y predictibilidad regulatoria, lo que reduce el riesgo país y puede traducirse en múltiplos de valorización más altos.
-
Lithium Argentina (LAR) ofrece una exposición de menor riesgo a la producción litífera argentina, con flujos de caja operativos probados, costos controlados y un pipeline de crecimiento definido. Su performance del 42% en lo que va del año refleja tanto la recuperación de precios como la valorización de sus recursos actualizados. Sin embargo, el riesgo de ejecución de la expansión Stage 2 y la dependencia de la aprobación del RIGI son factores a monitorear.
-
Patagonia Lithium (PL3) representa una apuesta de alto riesgo y alto retorno, adecuada para inversores con tolerancia a la volatilidad extrema. Su performance del 196% refleja la especulación sobre el potencial de su proyecto Formentera, pero la compañía aún no genera ingresos operativos y depende de la exitosa transición de exploración a producción, un proceso que típicamente toma 5-7 años en el sector litífero.
-
Comparativamente, los gigantes globales como Albemarle y SQM ofrecen menor volatilidad y dividendos sostenidos, pero con menor potencial de apreciación de capital. Ganfeng proporciona exposición a la integración vertical china, con riesgos geopolíticos distintos.
-
https://investingnews.com/top-lithium-stocks/ (Investing News Network – Top acciones litio 2026)
-
https://gbm.com/media/noticia/las-empresas-del-litio-suben-gracias-a-las-previsiones-de-crecimiento-de-la-demanda-para-2026-2/ (GBM Media – Empresas litio suben)
-
https://investors.lithium-argentina.com/news-releases/news-release-details/lithium-argentina-reports-fourth-quarter-and-full-year-2025 (Lithium Argentina – Resultados Q4 y full year 2025)
-
https://investors.lithium-argentina.com/news-releases/news-release-details/lithium-argentina-expands-cauchari-olaroz-resource-estimate (Lithium Argentina – Expansión recursos Cauchari-Olaroz)
-
https://portfoliopilot.com/explore/stock-screener/argentina-lithium-stocks (Portfolio Pilot – Rankings acciones litio Argentina)
-
https://www.mining.com/lithium-argentina-hits-forecast-seeks-govt-financing/ (Mining.com – Lithium Argentina busca financiamiento)
-
https://carboncredits.com/lithium-prices-surge-amid-strong-demand-forecasts-could-reach-up-to-28000-ton-by-2026-nili/ (Carbon Credits – Proyecciones precios litio)
-
https://www.fastmarkets.com/metals-and-mining/battery-raw-materials/lithium/lithium-carbonate-prices/ (Fastmarkets – Precios litio)
-
https://discoveryalert.com.au/argentina-lithium-copper-exports-rigi-mining-forecast-2026/ (Discovery Alert – Proyección exportaciones litio)
Rio Tinto anticipó que terminará 2026 en el extremo inferior de su rango de producción de litio, con unas 61.000 toneladas de carbonato de litio equivalente, por la lenta puesta en marcha de Sal de Vida, en Catamarca, y por el impacto del clima y los mantenimientos en Olaroz y Fénix. El dato surge del informe del tercer trimestre y matiza el entusiasmo de un mes de octubre en el que la provincia inaugura cuatro plantas de litio.
Según el reporte, la compañía produjo 13.000 toneladas de LCE en el tercer trimestre, un 4% más que un año atrás pero un 11% menos que en el segundo trimestre. En los primeros nueve meses acumuló 40.300 toneladas, un 33% por encima del mismo lapso de 2025. La guía anual se mueve entre 61.000 y 64.000 toneladas, y la empresa ya ubica el cierre en el piso. La causa principal es Sal de Vida, que logró su primera producción en el segundo trimestre pero sigue en puesta en marcha: la demora se explica por la disponibilidad de equipos clave en una planta con capacidad de diseño de 15.000 toneladas anuales.
En Jujuy, el Salar de Olaroz, donde Rio Tinto tiene el 66,5%, sufrió el mantenimiento anual programado y una menor concentración de litio en las pozas de evaporación, consecuencia de las condiciones meteorológicas adversas asociadas al fenómeno de El Niño. En Fénix, la expansión 1B suma 10.000 toneladas anuales y asegura 40 años de vida útil, pero el mantenimiento de las líneas 0 y 1A pesó sobre el trimestre. En Salta avanza la construcción de Rincón, el primer proyecto minero aprobado por el RIGI, con movimientos de suelo, obras de infraestructura y ampliación del campamento. Para la minera, el clima y los mantenimientos explican el trimestre, y el recorte anual responde sobre todo al ritmo de Sal de Vida.
El contexto de precios acompaña pero con matices. El LCE promedió unos US$ 19.000 por tonelada en el tercer trimestre, sostenido por la demanda de sistemas de almacenamiento de energía en baterías, aunque Bloomberg señaló que las cotizaciones retrocedieron en las últimas semanas por preocupaciones sobre la demanda, y que Goldman Sachs proyecta un excedente en los próximos dos años. En el primer semestre, la compañía había producido 27.300 toneladas, un 53% más que un año atrás, y sus inversiones comprometidas en Fénix, Rincón y Sal de Vida superan los US$ 3.630 millones, de modo que el ajuste actual es una demora y no un cambio de rumbo.
La estrategia de largo plazo apunta a dos polos en Argentina: uno en Catamarca, con Fénix y Sal de Vida en un salar que alberga 19 millones de toneladas de LCE, y otro entre Salta y Jujuy, con Rincón, Olaroz y Cauchari, sobre salares que suman 37 millones. Además, la empresa espera cerrar entre fines de 2026 y comienzos de 2027 sus acuerdos en Chile con Codelco y Enami. Para Catamarca, que esta semana prevé habilitar la planta de Sal de Vida de 15.000 toneladas, la lección es que inaugurar es una cosa y alcanzar la producción plena es otra, y que ese ritmo marcará cuánto litio sale realmente hacia los mercados.
Fuentes:
El Esquiú: https://www.elesquiu.com/politica/2026/10/17/rio-tinto-producira-menos-litio-de-lo-previsto-por-la-lenta-puesta-en-marcha-de-sal-de-vida-600069.html
Bloomberg Línea: https://www.bloomberglinea.com/latinoamerica/argentina/rio-tinto-preve-que-las-lluvias-en-argentina-afecten-a-la-produccion-de-litio/
GAPP: https://gapp-oil.com.ar/2026/10/15/rio-tinto-recorta-previsiones-de-litio-por-el-nino-y-demoras-en-argentina-mientras-chile-sigue-sin-definir-acuerdos/
El Inversor Energético: https://www.elinversorenergetico.com/rio-tinto-preve-cerrar-2026-en-el-limite-inferior-de-su-guia-de-litio/
Eolomedia: https://eolomedia.com.ar/rio-tinto-avanza-con-rincon-y-fenix-aunque-recorta-sus-expectativas-para-2026/
Reporte Minero: https://www.reporteminero.cl/noticia/noticias/2026/07/rio-tinto-inversiones-litio-argentina-proyectos
Infobae: https://www.infobae.com/economia/2026/10/11/una-provincia-vive-el-mes-mas-grande-de-su-historia-minera-se-estrenan-cuatro-plantas-de-litio-por-usd-2000-millones/
Las exportaciones mineras argentinas sumaron US$ 6.059 millones entre enero y agosto de 2026, un récord histórico para el período y un salto del 65,7% interanual. El litio fue el gran acelerador, con ventas externas por US$ 1.467 millones, casi el triple que un año atrás, y Santa Cruz, San Juan y Jujuy concentraron casi el 80% del total.
Según el informe oficial que difundió El Economista el 5 de octubre, solo en agosto el sector despachó US$ 652 millones, un 43,3% más que en el mismo mes de 2025. El oro y la plata siguen al frente, con US$ 4.472 millones en el acumulado, un 47,4% más y el 73,8% de las ventas mineras. El litio ya representa el 24,2% de la canasta. En agosto, Suiza, China, Estados Unidos y Corea del Sur concentraron el 87% de los envíos, por US$ 568 millones.
El desglose provincial que publicó Jujuy al Día este lunes muestra el mapa del negocio. Santa Cruz encabezó con US$ 2.360 millones, el 39,0% del total nacional, seguida por San Juan con US$ 1.302 millones, el 21,5%, y Jujuy con US$ 1.156 millones. Salta sumó US$ 706 millones, el 11,6%, y Catamarca US$ 419 millones, el 6,9%. Las cinco jurisdicciones explican el 98,1% de las ventas mineras al exterior. La dependencia es extrema: la minería representa el 95,1% de las exportaciones de Catamarca, el 88,3% de las de Jujuy, el 87,8% de las de Santa Cruz y el 87,6% de las de San Juan, y alcanza el 9,2% de las exportaciones totales del país. En el NOA, el litio explica el 64,3% de los US$ 2.281 millones despachados por la región. El carbonato de litio de referencia CIF Asia promedió US$ 19.292 por tonelada, un 107,1% más que un año atrás.
Un dato ilustra el cambio de escala: los US$ 6.059 millones acumulados en ocho meses ya igualan los US$ 6.056 millones que la Cámara Argentina de Empresas Mineras contabilizó para todo 2025. La entidad proyecta que 2026 podría superar los US$ 9.000 millones, un 49% más. Detrás del salto hay nueva capacidad instalada: Catamarca atraviesa un octubre histórico con cuatro proyectos de litio que inauguran plantas o ampliaciones por unos US$ 2.000 millones. El 6 de octubre Posco puso en marcha la segunda planta de Sal de Oro, con capacidad para 23.000 toneladas anuales de carbonato de litio, y Rio Tinto prevé habilitar a fin de mes una planta en Sal de Vida de 15.000 toneladas anuales.
El RIGI es el telón de fondo. Según Informe Digital, el régimen ya acumula US$ 25.230 millones aprobados en minería, y San Juan concentra más de la mitad, con US$ 13.510 millones, impulsados sobre todo por Vicuña y Los Azules. El desafío de las provincias, advierten los gobernadores, es convertir ese capital en proveedores locales, empleo calificado e infraestructura de caminos, energía y conectividad para sacar la producción de zonas remotas. Si el cobre llega con la fuerza que anticipan las cámaras empresarias, el sector sumaría un segundo motor exportador, pero los próximos meses dependerán del precio del litio y de la velocidad de las obras.
Fuentes:
El Economista: https://eleconomista.com.ar/energia/la-mineria-acelera-ya-genera-us-6059-millones-litio-dispara-negocio-n98622
Jujuy al Día: https://www.jujuyaldia.com.ar/2026/10/19/jujuy-santa-cruz-y-san-juan-lideraron-las-exportaciones-mineras-argentinas/
Infobae: https://www.infobae.com/economia/2026/10/11/una-provincia-vive-el-mes-mas-grande-de-su-historia-minera-se-estrenan-cuatro-plantas-de-litio-por-usd-2000-millones/
Informe Digital: https://informedigital.com.ar/catamarca-estrena-cuatro-plantas-de-litio-y-suma-usd-2-000-millones/
Más Energía: https://mase.lmneuquen.com/mineria/argentina-uno-uno-los-proyectos-mineros-que-ya-estan-construccion-n1246226/amp
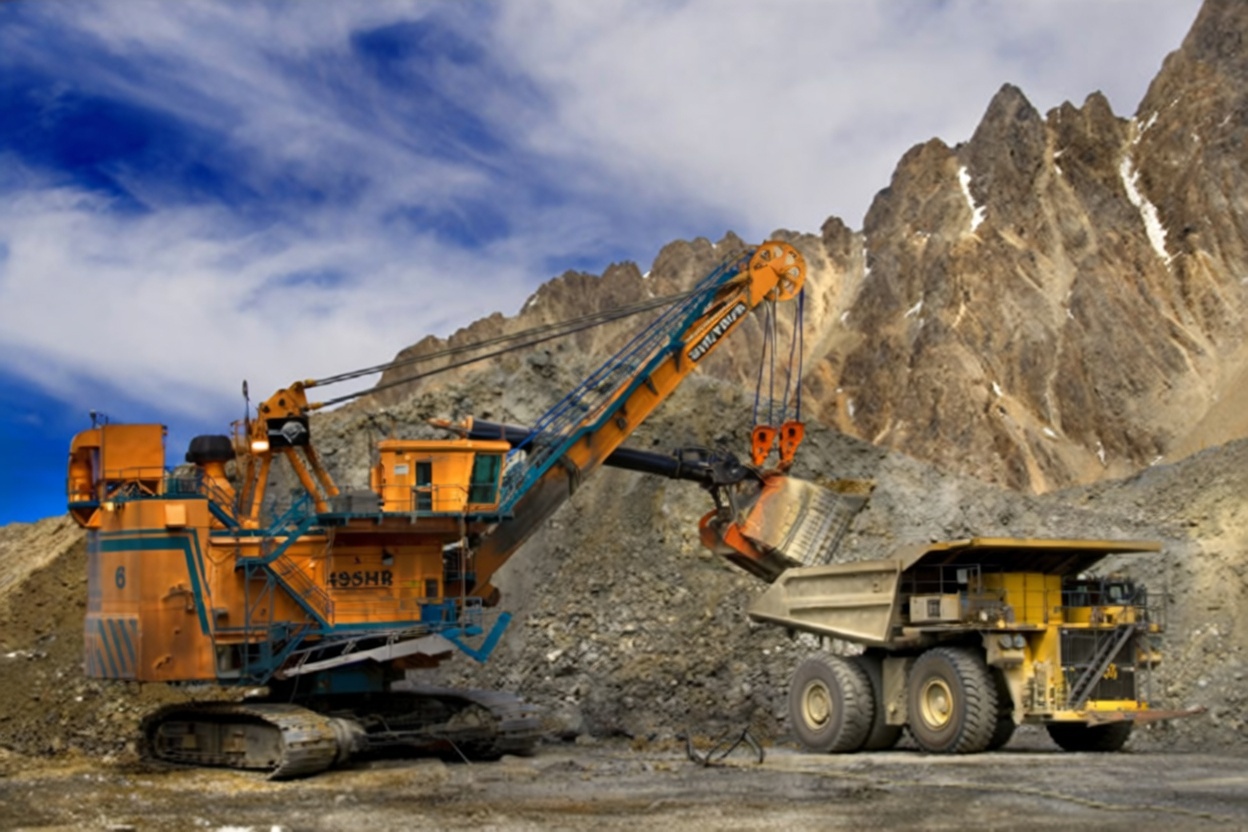
La minera canadiense Jaguar Uranium obtuvo la aprobación ambiental de Chubut para explorar uranio y vanadio en seis propiedades que suman casi 60.000 hectáreas del proyecto Laguna Salada. El permiso habilita estudios de exploración, no la construcción de una mina, y amplía las áreas del distrito con autorización para trabajos de campo en el centro-este de la provincia.
Jaguar Uranium Corp., empresa de exploración canadiense que cotiza en la bolsa NYSE American con el símbolo JAGU, informó que el Ministerio de Ambiente de Chubut aprobó la Evaluación de Impacto Ambiental del prospecto La Rosada, dentro de su proyecto de uranio y vanadio Laguna Salada. La autorización alcanza seis propiedades: La Rosada, con 10.003,5 hectáreas, y Horqueta 1 a 5, de aproximadamente 10.000 hectáreas cada una. En conjunto suman 59.895 hectáreas, la cifra que los medios redondearon como casi 60.000, y habilitan a la compañía a realizar actividades de exploración en una zona del centro-este provincial.
El número cobra dimensión al compararlo con el tamaño total del proyecto. Laguna Salada abarca unas 230.000 hectáreas distribuidas en 28 concesiones, de modo que el nuevo permiso cubre cerca de una cuarta parte del distrito. La Rosada se ubica unos 45 kilómetros al noreste de Guanaco, el sector que había recibido su propia aprobación ambiental el 2 de marzo de 2026, y ambos permisos permiten a Jaguar ampliar de manera progresiva la superficie habilitada para trabajos de campo. Según la documentación técnica difundida, La Rosada ya cuenta con antecedentes de mineralización de uranio en sedimentos superficiales y en rocas volcánicas del basamento, aunque no fue incluida en las estimaciones históricas de recursos del proyecto. Además de Guanaco y La Rosada, la empresa identifica otros objetivos, como La Susana y Buried Lake, que todavía requieren nuevos estudios.
Conviene leer con precisión qué se autorizó, porque la cifra de hectáreas puede inducir a error. El permiso corresponde a una etapa de generación de información: mapeo geológico, muestreos geoquímicos, relevamientos radiométricos y tomografías de resistividad eléctrica, con el objetivo de identificar y delimitar nuevos blancos antes de definir eventuales perforaciones. La compañía prevé iniciar los trabajos de campo una vez finalizada la temporada invernal. Las fuentes coinciden en que la aprobación no implica autorización para construir una mina ni para extraer uranio de forma industrial. Dicho de otro modo, las casi 60.000 hectáreas son superficie habilitada para investigar, no superficie para minar, y Jaguar no declara recursos minerales ni reservas para Laguna Salada.
El movimiento se inscribe en una estrategia más amplia de la empresa, que desarrolla proyectos de uranio en Colombia y en Argentina. En el país, además de Laguna Salada, la compañía trabaja en la mina de uranio Huemul, en Mendoza. En mayo, Jaguar había señalado que disponía de fondos para encarar la primera fase de exploración en Guanaco, y el avance sobre La Rosada representa una ampliación de la superficie bajo evaluación. Ninguna de las fuentes consultadas informa montos de inversión ni cantidad de puestos de trabajo asociados a esta nueva etapa, un dato que será clave para medir su impacto real en la provincia. En Chubut, además, la actividad minera es históricamente un tema sensible, por lo que cada permiso suele leerse con lupa.
Hacia adelante, el hito a seguir es la campaña de campo posterior al invierno y lo que arrojen sus resultados: si los estudios confirman objetivos de interés, la empresa recién entonces definirá eventuales perforaciones, y cualquier desarrollo comercial requeriría pasos y autorizaciones que hoy no existen. Es una etapa temprana de un proyecto grande, y esa es la lectura que mejor equilibra el titular con la realidad. El permiso es una señal de avance administrativo para Jaguar y de apertura provincial a la exploración de uranio, pero entre una aprobación ambiental de exploración y una mina en producción hay un camino largo, incierto y, en el caso de Chubut, sujeto a un escrutinio social que no conviene subestimar.
Fuentes:
Investing.com: https://es.investing.com/news/company-news/jaguar-uranium-recibe-permiso-ambiental-para-su-proyecto-en-argentina-93CH-3854023
EQSnotas: https://www.eqsnotas.com/ambiente-y-salud/uranio-en-chubut–autorizan-explorar-casi-60-000-hectareas-en-laguna-salada_a6abd165b65f9385d54fa54f6
Noticias Mineras: https://noticiasmineras.com.ar/jaguar-uranium-obtiene-aval-ambiental-para-explorar-60-000-hectareas-en-chubut/
Minería y Desarrollo: https://www.mineriaydesarrollo.com/noticias/2026/09/29/26869-jaguar-uranium-obtiene-aprobacion-ambiental-para-explorar-casi-60000-hectareas-en-laguna-salada-en-chubut
El Chubut: https://www.elchubut.com.ar/regionales/2026-9-30-21-5-0-jaguar-uranium-amplia-su-area-de-exploracion-de-uranio-en-chubut
Red43: https://www.red43.com.ar/nota/2026-9-30-14-15-9-chubut-habilitan-nuevos-trabajos-de-exploracion-de-uranio-en-el-proyecto-laguna-salada
FM de la Cordillera: https://fmdelacordillera.com.ar/jaguar-uranium-recibio-la-aprobacion-ambiental-para-explorar-uranio-en-casi-60-000-hectareas-de-chubut/
Economía Sustentable: https://economiasustentable.com/noticias/chubut-abre-la-puerta-a-la-exploracion-de-uranio-sobre-casi-60-000-hectareas
-
 Negocios2 meses ago
Arenas Silíceas para Vaca Muerta: El Desafío Logístico desde Entre Ríos y Oportunidades Locales
-
 Petróleo4 semanas ago
Vaca Muerta y Cuencas Tradicionales en Argentina
-
 Minería2 meses ago
Minerales Críticos en Argentina: Ubicación, Reservas Actualizadas y Niveles de Explotación en 2025
-
 Petróleo7 meses ago
Precio del Crudo en el mundo, proyecciones a 2026
-

 Minería2 meses ago
TIERRAS RARAS EN ARGENTINA: ELEMENTOS CRÍTICOS PARA EL FUTURO TECNOLÓGICO
-
 Minería1 año ago
EL ORO BLANCO DEL NORTE ARGENTINO- LA REVOLUCIÓN DEL LITIO EN LOS SALARES ARGENTINOS
-
 Minería1 año ago
SAN JUAN – LA CAPITAL MINERA ARGENTINA: ENTRE EL ORO DE VELADERO Y LAS PROMESAS DEL COBRE
-
 Minería1 año ago
TESOROS OCULTOS – EL UNIVERSO DE LAS PIEDRAS PRECIOSAS Y MINERALES RAROS EN ARGENTINA