Gas
Argentina y Vaca Muerta: La Estrategia de Valor Agregado que Multiplicará Exportaciones

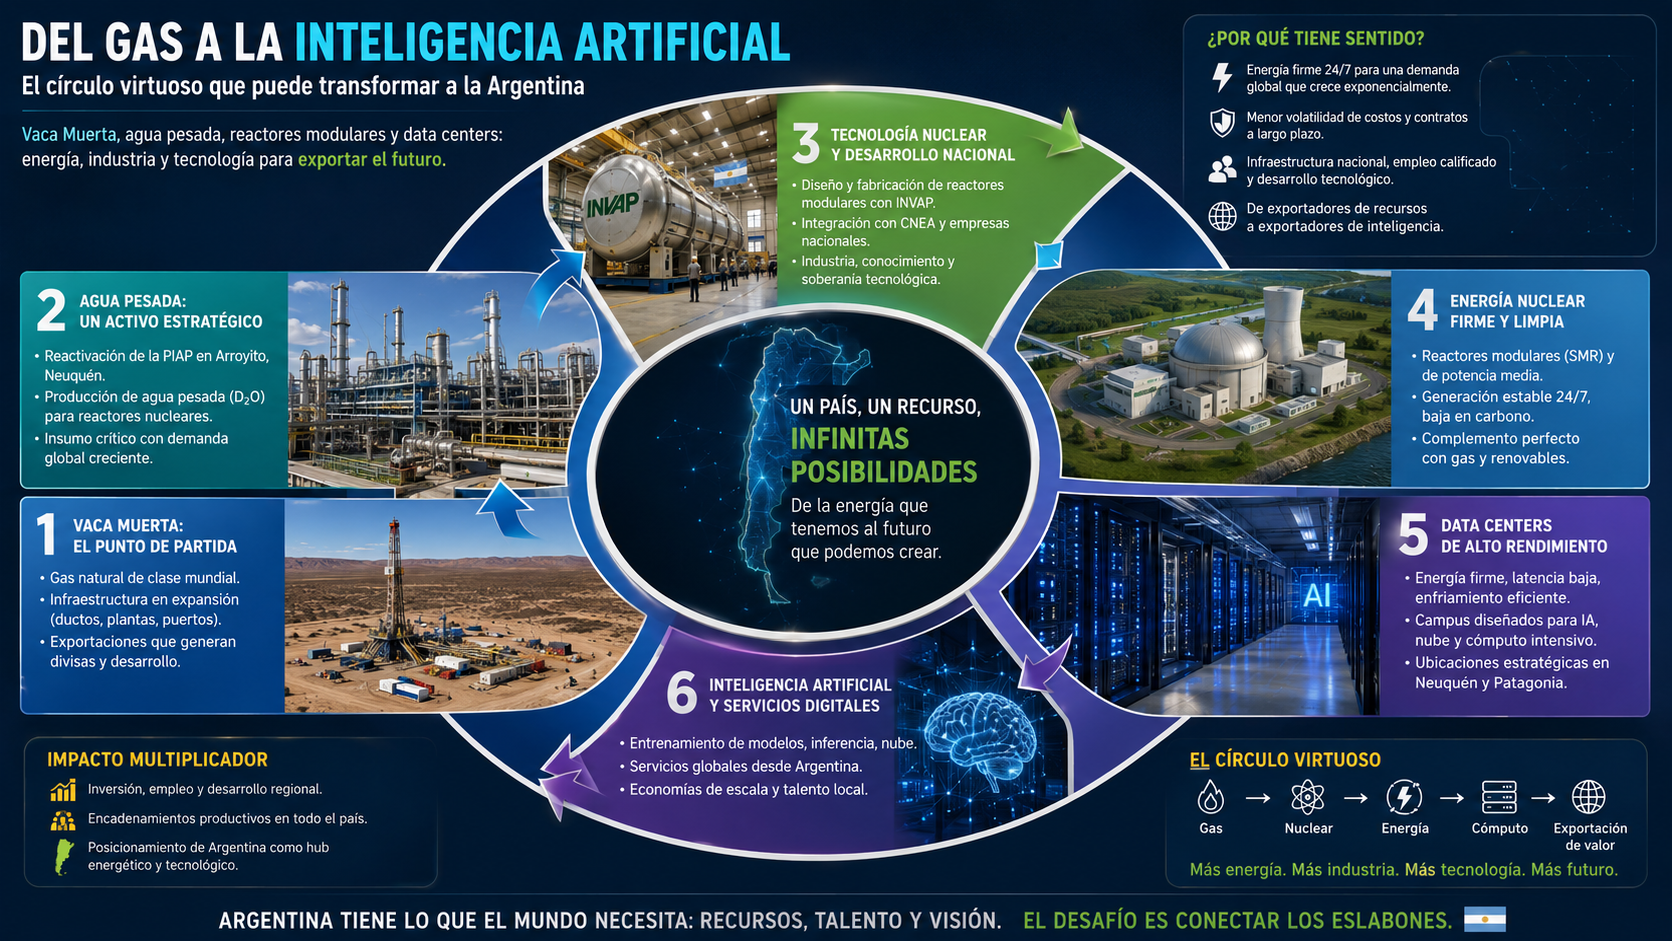
Argentina y Vaca Muerta: La Estrategia de Valor Agregado que Multiplicará Exportaciones, Ahorrará Miles de Millones en Importaciones y Fortalecerá la Industria Nacional
Argentina se encuentra en un punto de inflexión histórico gracias a Vaca Muerta, uno de los yacimientos de shale gas y shale oil más importantes del mundo. Mientras la producción de petróleo y gas alcanza récords año tras año, con exportaciones crecientes de crudo y GNL, la verdadera oportunidad radica en pasar de exportar materia prima a producir derivados con alto valor agregado. Desarrollar la cadena petroquímica, fertilizantes y refinación avanzada no solo genera mayores ingresos por exportaciones, sino que permite ahorrar sustancialmente en importaciones, crear empleo industrial calificado y posicionar al país como hub regional, evitando que Chile y Brasil capturen ese valor procesando nuestros recursos. Esta estrategia downstream es clave para una soberanía energética real y un desarrollo productivo sostenible en las próximas décadas.
Para Argentina, industrializar el gas rico en líquidos (etano, propano, butano) y el petróleo liviano de Vaca Muerta representa una ventaja competitiva única a nivel global. El gas natural se convierte en insumo barato y abundante para producir fertilizantes nitrogenados como urea y amoníaco, petroquímicos básicos como etileno y propileno, y polímeros como polietileno y polipropileno. Esto multiplica por varias veces el valor de cada molécula exportada. Proyectos como el de TGS y YPF (inversión de USD 3.000 millones) ya apuntan a procesar millones de toneladas de NGLs, generando exportaciones por alrededor de USD 1.200 millones anuales una vez fully operativo. En paralelo, las iniciativas de fertilizantes en Bahía Blanca (Pampa Energía con Fértil Pampa y expansiones de Profertil) podrían producir entre 3 y 4 millones de toneladas anuales de urea, transformando al país de importador neto a exportador regional.
Uno de los mayores beneficios concretos es el ahorro en importaciones. Argentina importa actualmente alrededor de 4 millones de toneladas anuales de fertilizantes nitrogenados, principalmente urea, por un valor cercano a los USD 2.000 millones por año. Con las nuevas plantas de urea impulsadas por el gas competitivo de Vaca Muerta, se podría lograr prácticamente la autosuficiencia y generar excedentes para exportación, especialmente hacia Brasil, que tiene una enorme demanda agrícola pero carece de gas barato. Esto no solo libera divisas que hoy se van al exterior, sino que reduce la vulnerabilidad del sector agropecuario a shocks internacionales de precios y suministro. Estimaciones sectoriales indican que la valorización completa de los líquidos del gas podría agregar más de USD 5.000 millones anuales en valor agregado, entre ahorro de importaciones y nuevas exportaciones.
En términos de exportaciones futuras, el potencial es enorme. En pocos años (hacia 2028-2032), Argentina podría exportar regularmente millones de toneladas de NGLs (propano, butano, gasolina natural y etano), alcanzando fácilmente los USD 2.000 a 5.000 millones anuales solo en líquidos. Con las plantas de fertilizantes operativas, se sumarían exportaciones de urea por cientos de millones de dólares adicionales, dirigidas principalmente al Mercosur. En petroquímica, la expansión del polo de Bahía Blanca permitiría exportar plásticos y derivados (polietileno, polipropileno, resinas) por varios miles de millones más, replicando en parte el modelo exitoso de Estados Unidos con su shale gas. Todo esto complementa la exportación de crudo y GNL, pero con márgenes mucho mayores y un impacto multiplicador en la economía. El superávit energético proyectado para 2026 ya ronda los USD 7.000-9.000 millones, y el downstream podría duplicar o triplicar ese aporte en la década.
Esta industrialización beneficia directamente a múltiples industrias clave de la economía argentina. El sector agropecuario es el principal ganador con fertilizantes más baratos y disponibles, lo que impulsa mayores rendimientos en soja, maíz, trigo y ganadería, fortaleciendo las exportaciones del complejo agroindustrial. La industria plástica y del packaging accede a materia prima local barata para envases, films agrícolas y productos de consumo masivo, reduciendo costos y mejorando competitividad. La automotriz y construcción se benefician de polímeros, cauchos sintéticos y materiales compuestos. Además, industrias intensivas en energía como el procesamiento de alimentos, papel, materiales de construcción y textiles sintéticos ganan con precios energéticos competitivos y químicos derivados. En conjunto, se genera un ecosistema que crea miles de empleos directos e indirectos (proyectos como TGS estiman 4.000 directos y 15.000 indirectos), fomenta innovación tecnológica y atrae inversiones extranjeras.
No actuar con rapidez tiene un costo alto. Chile ya utiliza puertos y gasoductos para participar de la logística de Vaca Muerta, mientras Brasil importa volúmenes crecientes de GLP y gas argentino para alimentar su poderosa industria petroquímica (como Braskem). Si Argentina se limita a vender crudo y gas sin procesar, los vecinos capturarán el valor agregado, el empleo y las divisas. La urgencia es clara: acelerar infraestructura (poliductos, plantas de fraccionamiento y puertos), aplicar incentivos como el RIGI de forma masiva y definir una política industrial de Estado que integre upstream, midstream y downstream. Vaca Muerta no es solo energía; es la herramienta para una nueva industrialización que puede agregar decenas de miles de millones de dólares a la economía, generar estabilidad macroeconómica y posicionar a Argentina como potencia regional en productos de alto valor.
En resumen, apostar por los derivados del gas y petróleo de Vaca Muerta conviene enormemente a Argentina: ahorra miles de millones en importaciones (especialmente fertilizantes), impulsa exportaciones de NGLs, urea y petroquímicos por USD 5.000-15.000 millones anuales en el mediano plazo, y dinamiza industrias tractoras como el agro, plásticos, automotriz y alimentos. Es la diferencia entre ser un simple exportador de commodities y convertirse en una economía industrial moderna y competitiva.
Fuentes:
Pampa Energía asegura gas hasta 2035 y anticipa el mercado que viene después del Plan Gas
La compañía adjudicó contratos de abastecimiento de gas natural a largo plazo por un volumen de hasta cinco millones de metros cúbicos diarios en los períodos de mayor superposición, con precios de US$ 2,25 por millón de BTU. La operación ofrece una referencia para el mercado que podría surgir tras el vencimiento del Plan Gas.
Pampa Energía dio un paso relevante en la planificación de su abastecimiento al adjudicar tres concursos para comprar gas natural de la cuenca Neuquina, con entregas escalonadas entre 2028 y 2035. La operación, realizada a través del Mercado Electrónico de Gas (MEGSA), introduce una referencia concreta de precios para un mercado que el Gobierno busca avanzar hacia una mayor contratación entre privados.
Según informó EconoJournal, los contratos se adjudicaron a US$ 2,25 por millón de BTU en el punto de ingreso al sistema de transporte (PIST). Ese valor se ubica por debajo del precio promedio de aproximadamente US$ 3,50 por millón de BTU citado para el Plan Gas vigente.
La diferencia es significativa para una industria en la que el costo del combustible incide sobre la generación eléctrica, la producción industrial y los proyectos que utilizan gas como materia prima.
Cómo se distribuyen los contratos
Pampa buscaba contratar hasta seis millones de metros cúbicos diarios para cubrir necesidades vinculadas con sus negocios energéticos y proyectos industriales. Finalmente, adjudicó contratos que, en los períodos de mayor superposición, le permitirán recibir cinco millones de metros cúbicos diarios.
La contratación quedó distribuida en tres períodos:
- Un millón de metros cúbicos diarios entre mayo de 2028 y abril de 2033.
- Dos millones diarios entre mayo de 2029 y abril de 2034.
- Dos millones diarios entre mayo de 2030 y abril de 2035.
La estructura escalonada permite asegurar abastecimiento durante varios años y anticipar parte de las necesidades futuras. No significa que todos los volúmenes se entreguen simultáneamente durante la totalidad de los contratos, sino que los períodos se superponen parcialmente.
La referencia de precios y el futuro del Plan Gas
El Plan Gas fue una herramienta utilizada para organizar el abastecimiento mediante contratos y condiciones de precios administradas. Su vencimiento, previsto para fines de 2028 según la información publicada, abre una discusión sobre la transición hacia un mercado en el que productores y compradores negocien una proporción mayor de sus contratos directamente.
El precio de US$ 2,25 por millón de BTU puede servir como referencia inicial, pero no debe interpretarse como una tarifa garantizada para todos los consumidores ni como el precio que necesariamente regirá en todo el mercado argentino.
Los valores futuros dependerán de la oferta disponible, la demanda estacional, los costos de transporte, las condiciones contractuales, la ubicación de los puntos de entrega y las necesidades de inversión de los productores.
La expansión de Vaca Muerta podría aumentar la oferta y presionar los precios a la baja. Sin embargo, la evolución no será automática: el desarrollo de gasoductos, la capacidad de evacuación y la demanda de exportación también influirán sobre el precio que resulte de cada negociación.
La relación con la generación eléctrica y los fertilizantes
La compra de gas se vincula con dos actividades estratégicas para Pampa.
La primera es la generación eléctrica, que requiere abastecimiento confiable y costos competitivos. Asegurar combustible a largo plazo puede reducir incertidumbres operativas y facilitar la planificación del negocio.
La segunda es el proyecto Fértil, con el que la compañía apunta a desarrollar producción de urea hacia fines de la década. Este fertilizante utiliza gas natural como insumo y resulta importante para la agroindustria.
Si el proyecto avanza, Argentina podría ampliar la producción nacional de un insumo que hoy también importa. El resultado dependerá de la construcción de las instalaciones, la inversión, los costos de producción y la competitividad frente a proveedores internacionales.
Pampa también participa con un 20% en Southern Energy, consorcio asociado al desarrollo de exportaciones de gas natural licuado. El abastecimiento a largo plazo puede contribuir a planificar necesidades relacionadas con ese negocio, aunque los contratos de compra y los compromisos de exportación deben evaluarse según sus condiciones específicas.
El gas asociado al petróleo cambia la oferta
Una de las claves económicas de la operación es el crecimiento del gas asociado a la producción de petróleo. En los desarrollos orientados al crudo, el gas puede surgir como coproducto y necesita una salida comercial o infraestructura para su tratamiento y transporte.
Cuando la capacidad de evacuación es limitada, el productor puede enfrentar restricciones para ampliar la producción petrolera. Encontrar compradores para el gas asociado permite aprovechar mejor los recursos y reducir cuellos de botella.
Esta dinámica puede generar diferencias de costos entre el gas asociado y el gas de desarrollos dedicados específicamente a la producción gasífera. Por eso, la oferta futura no dependerá únicamente del volumen total de recursos, sino también de su composición y de las condiciones de producción.
Qué implica para Argentina
La operación muestra que las empresas ya están tomando decisiones para un mercado energético posterior al Plan Gas. Los contratos de largo plazo pueden contribuir a dar previsibilidad a compradores y productores, mientras que los precios negociados aportan información sobre las expectativas de oferta futura.
Para los consumidores industriales y el sistema eléctrico, un gas más competitivo puede representar una ventaja. Pero el beneficio final dependerá de cómo se transmitan los costos del combustible a las tarifas, de los gastos de transporte y distribución y de la estructura de cada actividad.
También será necesario mantener inversiones suficientes para ampliar la infraestructura y garantizar el abastecimiento interno mientras crecen las exportaciones.
La conclusión: Pampa Energía no solo aseguró parte de su abastecimiento futuro; también aportó una referencia para el mercado de gas que se configurará después del Plan Gas. El desafío será transformar la abundancia potencial de Vaca Muerta en precios competitivos, inversiones sostenibles y suministro confiable para la industria, la electricidad y los hogares.

El consorcio que integran YPF, Eni y XRG decidió demorar algunas semanas la licitación de tubos para el gasoducto troncal de Argentina LNG, una operación de unos US$ 2.000 millones que estaba prevista para este martes 20 de octubre. La postergación llega a menos de 40 días de la decisión final de inversión del megaproyecto y mantiene en suspenso a los fabricantes que compiten por la mayor compra de cañerías de la historia energética argentina.
Según publicó Infobae y replicó Urgente24, fuentes cercanas al proceso atribuyen la demora a la extensión de las evaluaciones técnicas de las empresas oferentes, un paso indispensable para habilitar la competencia económica. La compulsa abarca la provisión de caños para dos gasoductos de 48 pulgadas de diámetro exterior, unos 1.219 milímetros, y para un poliducto de 24 pulgadas. Por escala y especificaciones, ninguna adquisición previa del sector alcanzó estas dimensiones. Entre los posibles participantes figuran Tenaris, la india Welspun, la japonesa JFE Steel, la estadounidense US Steel y fabricantes asiáticos.
El cambio de fecha ocurre a pocas semanas de que YPF, Eni y XRG firmen la decisión final de inversión, programada para el 26 de noviembre. La primera etapa del proyecto demanda US$ 15.500 millones, la inversión acumulada llegaría a US$ 24.000 millones según las proyecciones de YPF y el ciclo completo asciende a US$ 51.000 millones. El financiamiento avanza en paralelo: el Export-Import Bank de Estados Unidos presentó una propuesta de crédito de hasta US$ 6.000 millones, y 47 bancos participaron en las primeras rondas de la etapa inicial, con compromisos que superaron 2,4 veces el monto requerido. JP Morgan lidera la ingeniería financiera y Santander también participa. El proyecto todavía espera la aprobación del comité evaluador del RIGI.
La licitación se mira con lupa también por razones políticas e industriales. A fines de 2025, Southern Energy, el consorcio liderado por Pan American Energy, adjudicó a Welspun los tubos de su propio proyecto de GNL, y la propuesta de Tenaris, del Grupo Techint, resultó entre un 40% y un 45% más cara según las versiones oficiales. En julio, el consorcio formado por Pumpco, Bonatti y Contreras Hermanos se quedó con la construcción del principal gasoducto de Argentina LNG, una obra de unos US$ 1.200 millones, tras superar por cerca de un 15% a Techint-Sacde. Según el relato de la mañana, el método elegido por Horacio Marín para esta compra, una subasta inversa modificada de estilo japonés, busca eliminar el lobby y maximizar la eficiencia.
De cumplirse el cronograma, las dos unidades flotantes de licuefacción comenzarían a operar en 2031 con una capacidad conjunta de 12 millones de toneladas anuales, ampliable a 18 millones, y YPF proyecta exportaciones por US$ 10.000 millones anuales. La compañía negocia además entre dos y tres contratos internacionales de suministro de GNL por volúmenes de entre 0,5 y 1,5 millones de toneladas anuales, y Eni y XRG serán compradoras de parte de la producción. Con la fecha de la decisión final de inversión a la vista, cada semana de demora en los tubos pasa a ser un dato que el mercado va a seguir de cerca.
Fuentes:
Urgente24: https://urgente24.com/dinero/rocca-vuelve-competir-welspun-ypf-posterga-licitacion-tubos-us2000-m-n634950
Rosario Finanzas (reproduce Infobae): https://rosariofinanzas.ar/noticias/argentina-lng-ypf-y-socios-definen-proveedores-de-tubos-para-gasoducto-de-vaca-muerta-por-usd-2-000-millones
El Ancasti: https://www.elancasti.com.ar/edicion-impresa/techint-perdio-otra-obra-vaca-muerta-n616945
Chequeado: https://chequeado.com/nota/milei-comparo-precios-de-los-tubos-del-gasoducto-que-dicen-los-datos-y-el-contexto-de-las-licitaciones-de-techint-y-la-india-welspun
Neuquén es sede este 15 y 16 de septiembre del encuentro Vaca Muerta Metano Near Zero, que reúne a especialistas argentinos y extranjeros, empresas petroleras, organismos internacionales y universidades para discutir cómo medir, reportar y reducir las emisiones de metano en la actividad de oil & gas. El evento llega en un momento en que la capacidad de mostrar trazabilidad ambiental empieza a pesar tanto como el volumen de producción a la hora de competir por mercados, financiamiento e inversión internacional.
La provincia viene implementando desde este año un esquema propio de medición de emisiones que obliga a las empresas hidrocarburíferas a presentar reportes anuales, con el primer informe obligatorio correspondiente al inventario de 2025 vencido en septiembre de 2026. El programa fue desarrollado en conjunto con la Comisión de Emisiones del IAPG y fue reconocido este año por la Agencia Internacional de Energía en su Global Methane Tracker 2026, que destacó el trabajo de Neuquén para fortalecer la medición, el reporte y la verificación de emisiones de metano en Vaca Muerta.
Entre los expositores del encuentro se encuentra Carlos de Regules, ex titular de la agencia ambiental mexicana ASEA y actual asesor de la Coalición de Clima y Aire Limpio, quien sostiene que Vaca Muerta puede consolidarse como uno de los grandes centros mundiales de producción y exportación de gas de bajas emisiones si logra sostener el ritmo de mejora en la medición y el control del metano. La agenda de las dos jornadas incluye monitoreo satelital, detección de pérdidas, elaboración de reportes y tecnologías para cuantificar los escapes de gas, organizadas por el Ministerio de Turismo, Ambiente y Recursos Naturales de Neuquén junto a la Secretaría de Ambiente y la Subsecretaría de Cambio Climático provinciales.
Como gesto adicional, el propio Gobierno neuquino decidió medir la huella de carbono del encuentro, con el acompañamiento técnico de la consultora EcoEtika, que relevará el consumo energético, la movilidad de los asistentes, los materiales utilizados y la gestión de residuos generados durante las dos jornadas. La iniciativa busca aplicar en la práctica los mismos criterios de trazabilidad y transparencia que la provincia exige a las petroleras, en momentos en que el futuro exportador de Vaca Muerta depende cada vez más de la capacidad de la industria para demostrar reglas claras y datos comparables frente a los mercados internacionales.
Diario Río Negro: https://www.rionegro.com.ar/energia/vaca-muerta-podria-ser-el-primer-gran-hub-mundial-de-produccion-y-exportacion-de-gas-natural-de-bajas-emisiones-de-metano-segun-un-especialista-4716462/
-
 Negocios2 meses ago
Arenas Silíceas para Vaca Muerta: El Desafío Logístico desde Entre Ríos y Oportunidades Locales
-
 Petróleo4 semanas ago
Vaca Muerta y Cuencas Tradicionales en Argentina
-
 Minería2 meses ago
Minerales Críticos en Argentina: Ubicación, Reservas Actualizadas y Niveles de Explotación en 2025
-
 Petróleo7 meses ago
Precio del Crudo en el mundo, proyecciones a 2026
-

 Minería2 meses ago
TIERRAS RARAS EN ARGENTINA: ELEMENTOS CRÍTICOS PARA EL FUTURO TECNOLÓGICO
-
 Minería1 año ago
EL ORO BLANCO DEL NORTE ARGENTINO- LA REVOLUCIÓN DEL LITIO EN LOS SALARES ARGENTINOS
-
 Minería1 año ago
SAN JUAN – LA CAPITAL MINERA ARGENTINA: ENTRE EL ORO DE VELADERO Y LAS PROMESAS DEL COBRE
-
 Minería1 año ago
TESOROS OCULTOS – EL UNIVERSO DE LAS PIEDRAS PRECIOSAS Y MINERALES RAROS EN ARGENTINA