
Negocios
Ranking de empresas energéticas argentinas por facturación: el estado del sector en 2026


Ranking de empresas energéticas argentinas por facturación: el estado del sector en 2026
El sector energético argentino atraviesa uno de sus mejores momentos históricos. Vaca Muerta consolida su rol como motor del crecimiento, la desregulación del mercado eléctrico empieza a mostrar resultados concretos y las empresas de capital local dominan la producción como nunca antes. Los datos más recientes disponibles corresponden al primer trimestre de 2026 (enero-marzo), período en el que las principales compañías ya presentaron sus balances. Los balances anuales completos de 2026 se publicarán recién a principios de 2027. Todas las cifras están expresadas en dólares estadounidenses.
1. YPF S.A. — Ingresos Q1 2026: USD 4.946 millones
La petrolera de mayoría estatal sigue siendo el jugador dominante del sector y el primer trimestre de 2026 marcó un hito en su historia. Los ingresos ascendieron a 4.946 millones de dólares, con una suba interanual del 7% y una mejora del 9% respecto al cuarto trimestre de 2025. El EBITDA ajustado alcanzó los USD 1.594 millones, el más alto de su historia para un primer trimestre, con un margen del 32% sobre los ingresos y una mejora del 28% frente al mismo período de 2025. InfobaeMDZ Online
El motor fue Vaca Muerta: la producción de petróleo shale promedió 205.000 barriles diarios, con un crecimiento del 39% interanual, liderado por el yacimiento La Angostura Sur, que se transformó en el quinto bloque de petróleo shale más productivo de la formación en menos de dos años. En el downstream, las refinerías alcanzaron niveles récord de procesamiento con 344.000 barriles diarios, lo que permitió aumentar la producción de naftas premium y destilados medios, evitando importaciones y habilitando exportaciones de combustibles hacia países de la región. MDZ OnlineÁmbito
Durante el trimestre, las inversiones alcanzaron cerca de mil millones de dólares, de los cuales el 78% se destinaron a la actividad no convencional, principalmente en Vaca Muerta. El flujo de caja libre superó los USD 870 millones. En paralelo, YPF avanza en dos proyectos estratégicos de largo plazo: el oleoducto Vaca Muerta Sur (VMOS), que ya superó el 62% de ejecución al cierre de marzo, y el proyecto Argentina LNG, para el cual en abril adquirió tres bloques no convencionales que proveerán el gas necesario para la exportación de gas natural licuado. MDZ OnlineÁmbito
Fuente: Infobae — https://www.infobae.com/america/agencias/2026/05/07/petrolera-ypf-obtiene-ganancias-por-409-millones-de-dolares-en-el-primer-trimestre-de-2026/
2. Vista Energy — Ingresos Q1 2026: USD 865 millones
Vista Energy fue la gran sorpresa del trimestre y el dato que reordena el ranking del sector. Los ingresos en los primeros tres meses del año alcanzaron los USD 865 millones, un 58% por encima del mismo período de 2025, impulsados principalmente por el crecimiento en la producción de petróleo. El resultado superó ampliamente las estimaciones del mercado, que esperaba USD 719 millones. Bloomberg Línea
La producción total alcanzó 134.741 barriles equivalentes por día, un incremento del 67% frente al mismo período de 2025, explicado principalmente por la integración del 50% del bloque La Amarga Chica, concretada en abril de 2025, y la intensa actividad de perforación en sus áreas operadas. El EBITDA ajustado fue de USD 450,8 millones, un aumento interanual del 64%, superando el consenso de analistas. La ganancia neta fue de USD 107,7 millones. DataenergiaBloomberg Línea
Un matiz importante: el precio promedio de realización se ubicó en torno a los USD 60,1 por barril, un 12% por debajo del año anterior, de modo que el salto en ingresos fue puramente volumétrico. Los resultados del Q2 2026 deberían reflejar mejor la fuerte suba del Brent desde marzo, que llegó a superar los USD 100 el barril. Vista se consolida como la segunda productora de petróleo de Argentina, detrás de YPF, y acumula una suba de más del 50% en bolsa en lo que va de 2026. Bloomberg Línea
Fuente: Bloomberg Línea — https://www.bloomberglinea.com/latinoamerica/argentina/facturacion-y-ebitda-de-vista-energy-superan-expectativas-en-primer-trimestre-de-2026/
3. Pampa Energía — Ingresos Q1 2026: USD 573 millones
La mayor compañía integrada de energía privada del país tuvo uno de sus mejores trimestres históricos. Reportó ingresos por USD 573 millones en el primer trimestre, un salto interanual del 38%, mientras que el EBITDA ajustado trepó 48%, hasta los USD 325 millones. Yahoo!
La producción total alcanzó un récord de 100.600 barriles equivalentes por día, un 38% más que en el mismo período del año anterior, con la producción de petróleo multiplicándose por seis frente al primer trimestre de 2025, hasta 19.500 barriles diarios. El bloque Rincón de Aranda fue el protagonista: ya supera los 24.000 barriles diarios y la compañía apunta a alcanzar 28.000 hacia mitad de año. La desregulación eléctrica también aportó: el nuevo esquema tarifario permitió que los ingresos por generación se alinearan con costos reales, mejorando la ecuación general del negocio. El segmento de generación aportó USD 144 millones de rentabilidad operativa, un 11% más interanual. Las ventas de gas alcanzaron casi 14 millones de metros cúbicos por día, con una suba interanual del 17%. Yahoo! + 2
Para lo que resta del año, el CEO Gustavo Mariani anunció una inversión de USD 770 millones solo en Rincón de Aranda durante 2026, acumulando más de USD 1.500 millones hasta alcanzar un plateau de producción de 45.000 barriles diarios. La compañía también obtuvo la adjudicación de 3,2 millones de metros cúbicos diarios en la expansión del Gasoducto Perito Moreno por un plazo de 35 años, asegurando capacidad de evacuación para su producción futura. El Cronista
Fuente: El Cronista — https://www.cronista.com/negocios/pampa-gano-escala-en-petroleo-y-gas-y-mejoro-48-su-resultado-operativo-en-el-primer-trimestre/
4. Central Puerto — Ingresos Q1 2026: USD 249 millones
La mayor generadora privada de electricidad del país arrancó 2026 con solidez. Reportó ingresos por USD 249 millones en el primer trimestre, un crecimiento del 44% frente al trimestre anterior y del 27% en la comparación interanual. El avance de la desregulación del mercado eléctrico fue el principal catalizador, beneficiando especialmente a las centrales más eficientes. Bloomberg Línea
Al cierre del período, la deuda bruta se ubicó en USD 539 millones y la deuda financiera neta en USD 391 millones, equivalente a un apalancamiento neto de apenas 1,1 veces EBITDA ajustado. La empresa avanza en su expansión: continúa con el sistema de almacenamiento de energía AlmaGBA, con una capacidad de 205 MW y entrada prevista para fines de 2026, y la reciente adquisición de Patagonia Energy le abre una nueva oportunidad en el negocio de petróleo y gas. Bloomberg LíneaBloomberg Línea
Fuente: Bloomberg Línea — https://www.bloomberglinea.com/latinoamerica/argentina/central-puerto-mostro-resultados-solidos-y-mantiene-atractivo-por-avance-de-desregulacion/
5. Pluspetrol — Sin balance trimestral público, pero en plena expansión
Pluspetrol es privada y no cotiza en bolsa, por lo que no publica resultados trimestrales de acceso abierto. Sus proyecciones financieras incluidas en calificaciones de riesgo de FIX SCR estimaban ingresos de aproximadamente USD 1.100 millones para 2026, más del 50% por encima de los de 2024, gracias al desarrollo de sus dos bloques estrella en Vaca Muerta. El dato operativo más relevante del período fue Bajo del Choique – La Invernada: la compañía cuadruplicó la producción de petróleo en ese bloque hasta los 20.000 barriles diarios en menos de doce meses desde la adquisición de los activos de ExxonMobil a fines de 2024. El objetivo es llegar a 60.000 barriles diarios en ese bloque para 2027. En 2025 invirtió más de USD 1.000 millones en sus activos y prevé continuar con montos similares en 2026. iProfesional + 2
Fuente: EconoJournal — https://econojournal.com.ar/2025/09/julian-escuder-de-pluspetrol/
6. Tecpetrol (Grupo Techint) — Referencia anual 2024: USD 1.400 millones
Tecpetrol tampoco cotiza en bolsa ni publica balances trimestrales públicos. En 2024, sus ingresos fueron de aproximadamente USD 1.400 millones, con el 69% generado por la comercialización de gas, cuyos clientes correspondieron en un 45% a licenciatarias del servicio de distribución, 22% a usuarios industriales y 25% a generadoras de energía eléctrica. El bloque Fortín de Piedra en Vaca Muerta sigue siendo su activo central, aportando más del 15% del gas total del país. Para 2026, la empresa estudia un proyecto propio de planta de GNL de diseño 100% onshore, con concepto de parque industrial ampliable por módulos. BBVA
Fuente: FIX SCR / Banco Provincia — https://www.bancoprovincia.com.ar/CDN/Get/Pluspetrol_clase_6_CALIFICACION
7. Pan American Energy (PAE) / Axion Energy — Sin datos públicos recientes
PAE es la principal productora privada de hidrocarburos del país en términos históricos, con presencia tanto en upstream (Vaca Muerta y campos convencionales) como en downstream (refinería Campana y red de estaciones Axion). No publica balances trimestrales de acceso abierto. Sus últimas cifras estimadas por calificadoras ubicaban sus ingresos anuales en torno a los USD 4.700-5.000 millones, aunque no hay confirmación pública reciente de esa cifra para 2025 ni 2026.
El resto del mapa: operadoras con presencia relevante
El mapa de operadoras en Vaca Muerta incluye también a Capex, Phoenix Global Resources (respaldada por el grupo suizo Mercuria), y operadoras internacionales como Chevron, TotalEnergies y Shell. También sumaron posiciones nuevos jugadores: el grupo brasileño Fluxus, la colombiana GeoPark y Continental Resources, uno de los gigantes del shale estadounidense. Minuto Neuquen
Harbour Energy avanza en GNL: junto a sus socios tomó la decisión final de inversión en Southern Energy SA, un proyecto de gas natural licuado flotante con dos buques y una capacidad aproximada de 6 millones de toneladas anuales, y en diciembre de 2025 firmó un acuerdo preliminar con la alemana SEFE para adquirir aproximadamente el 80% del GNL suministrado por el primer buque. Harbour Energy
En generación eléctrica y renovables, Genneia (líder en eólica), AES Argentina y Enel Green Power mantienen presencia relevante, aunque no publican cifras trimestrales de acceso público en Argentina.
Contexto: la argentinización del shale
El rasgo más llamativo del sector en este período es la concentración de la producción en manos locales. Las empresas de capital local —YPF, Vista, Pluspetrol, Pampa Energía y Tecpetrol— ya concentran aproximadamente el 82% de la producción de petróleo y el 77% de la producción de gas en la Cuenca Neuquina. Este fenómeno se explica por la velocidad de decisión de los operadores locales frente a la volatilidad argentina, la capacidad de financiarse en mercados de deuda locales e internacionales, y el aprovechamiento de activos adquiridos a multinacionales que optaron por reducir su exposición al país, como los bloques que ExxonMobil vendió a Pluspetrol. El Editor Mendoza
El primer trimestre de 2026 dejó un sector en expansión acelerada, con tres vectores convergentes: el crecimiento de la producción no convencional en Vaca Muerta, la desregulación del mercado eléctrico mayorista que alineó precios con costos reales, y un contexto internacional de precios del petróleo que se fortaleció desde marzo con el Brent superando los USD 100 el barril, lo que debería reflejarse con más fuerza en los resultados del segundo trimestre.
Nota metodológica: Los datos de YPF, Vista Energy y Pampa Energía corresponden a balances del Q1 2026 (enero-marzo) presentados ante la SEC y la CNV. Los de Central Puerto corresponden al Q1 2026 presentado en mayo de 2026. Las cifras de Tecpetrol y Pluspetrol provienen de calificaciones de riesgo e informes sectoriales, dado que son empresas privadas sin obligación de reporte trimestral público. Las cifras de PAE son estimaciones de mercado. La facturación varía con los precios del Brent, el tipo de cambio, las tarifas reguladas y los volúmenes de producción.

El gobierno de La Pampa, encabezado por el gobernador Sergio Ziliotto, presentó una medida cautelar autónoma contra el Estado Nacional para suspender los artículos 3 y 4 del Decreto 982/2026, oficializado el 11 de septiembre, que dejó sin efecto el régimen vigente desde 1973 sobre las regalías hidroeléctricas del sistema Los Nihuiles, en el río Atuel, y dispuso que la totalidad de esos fondos pase a manos de Mendoza. La provincia pampeana busca que la Justicia Federal mantenga el reparto histórico hasta que se resuelva la cuestión de fondo.
El reclamo de La Pampa no se apoya únicamente en el decreto de 1973, sino también en un convenio firmado en 1992 entre el Estado Nacional, Mendoza y La Pampa, homologado por la Corte Suprema de Justicia, en el que las tres partes asumieron obligaciones específicas respecto del pago de regalías hidroeléctricas a la provincia pampeana. Según remarcó el gobierno de Ziliotto, se trata de un acuerdo entre jurisdicciones que ninguna de las partes, incluido el Estado Nacional, puede modificar de manera unilateral.
La presentación judicial cobra un peso adicional porque la validez del régimen de 1973 ya está bajo análisis de la Corte Suprema, en una causa iniciada por Mendoza contra el Estado Nacional. En ese expediente, fue el propio Gobierno nacional el que pidió que se citara a La Pampa por estar directamente afectada por la controversia, pedido que la Corte había admitido el 27 de agosto. Apenas catorce días después de esa resolución judicial, el Poder Ejecutivo dictó el Decreto 982/2026 y modificó hacia adelante el mismo régimen cuya validez todavía se está discutiendo en los tribunales.
Para el gobierno pampeano, la medida del Ejecutivo nacional constituye un avasallamiento de las autonomías provinciales y una vulneración del federalismo de concertación y de la seguridad jurídica, además de un perjuicio patrimonial directo para las arcas provinciales. La cautelar procura además evitar que el nuevo esquema se traslade a las futuras concesiones del sistema hidroeléctrico Los Nihuiles antes de que exista una decisión judicial definitiva, en un conflicto que reabre la disputa histórica entre las dos provincias por el uso y los recursos del río Atuel.
Energía&Negocios: https://www.energiaynegocios.com.ar/la-pampa-interpuso-cautelar-contra-el-decreto-de-milei-que-otorgo-a-mendoza-el-100-de-las-regalias-por-los-nihuiles/
Negocios
Arenas Silíceas para Vaca Muerta: El Desafío Logístico desde Entre Ríos y Oportunidades Locales
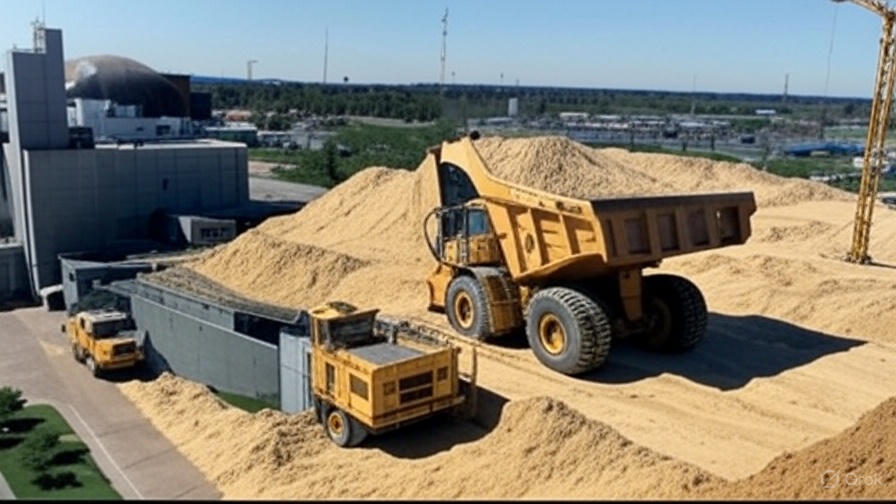
7En el corazón de la revolución energética argentina, Vaca Muerta enfrenta un cuello de botella clave: el abastecimiento de arenas silíceas para la fractura hidráulica (fracking). Estas arenas, esenciales para la extracción de shale oil y gas, se importan mayoritariamente desde Entre Ríos, a más de 1.300 km de distancia, generando costos logísticos elevados y presiones ambientales. Con una demanda que alcanzó 4 millones de toneladas en 2024 y se proyecta multiplicarse para 2026-2029 gracias a proyectos como el Oleoducto Vaca Muerta Sur y exportaciones de GNL, el sector busca soluciones innovadoras. Este artículo analiza la importancia de estas arenas, las empresas en juego, desafíos logísticos, mejoras posibles y alternativas de calidad equivalente, basado en datos actualizados al noviembre de 2025.
La Importancia Crítica de las Arenas Silíceas en Vaca Muerta
Las arenas silíceas, conocidas como «agente sostén» o proppant, son el insumo fundamental en el fracking: se inyectan a alta presión junto con agua y aditivos para fracturar la roca shale, liberando hidrocarburos. Actúan como «cimientos» que mantienen abiertas las fisuras, asegurando la productividad del pozo a lo largo de su vida útil (hasta 20-30 años en Vaca Muerta). Sin ellas, la producción cae drásticamente.
¿Por Qué las Arenas de Entre Ríos Son Tan Valiosas?
- Composición Superior: Contienen un mayor porcentaje de cuarzo (hasta 99% pureza), lo que las hace más resistentes a la compresión y al desgaste, extendiendo la vida útil del pozo en un 20-30% comparado con arenas locales. Horacio Marín, CEO de YPF, explica: «La mayor presencia de cuarzo que tiene las arenas entrerrianas, que las hacen más resistentes que las regionales».
- Datos de Uso: Un pozo típico en Vaca Muerta requiere 10.000 a 15.000 toneladas de arena, con 300 toneladas por etapa de fractura y 45-50 etapas por pozo. En 2024, Vaca Muerta consumió 4 millones de toneladas, de las cuales más del 80% provino de Entre Ríos (principalmente de Ibicuy).
- Impacto Económico y Ambiental: Mejoran la recuperación de reservas en un 15-20%, pero su transporte genera emisiones equivalentes a 50.000 toneladas de CO2 anuales solo en camiones. Alternativas como la «arena húmeda» (wet sand) reducen el secado, ahorrando hasta US$500.000 por pozo y bajando la huella de carbono.
Sin estas arenas, el «boom» de Vaca Muerta —que podría duplicar la producción a 1 millón de barriles diarios para 2029— se vería frenado, afectando exportaciones por US$20.000 millones anuales.
| Aspecto | Detalle | Beneficio en Vaca Muerta |
|---|---|---|
| Composición | >98% cuarzo (Entre Ríos) | Mayor resistencia; +20% vida útil pozo |
| Volumen por Pozo | 10.000-15.000 toneladas | Soporte para 45-50 etapas de fracking |
| Demanda 2024 | 4 millones de toneladas | 80% de Entre Ríos; proyección x4 en 2029 |
| Costo Logístico | US$20-30/tonelada transportada | Reduce con wet sand: -US$500k/pozo |
Empresas en Juego: Proveedores, Operadoras y Logísticos
El ecosistema de arenas involucra a productores, transportistas y operadoras, con tensiones por la preferencia por calidad sobre proximidad.
Proveedores Clave de Arenas:
- La Chola (Entre Ríos): Líder con plantas en Concordia; produce arenas API/ISO para fracking desde 1994. Suministra el grueso a Vaca Muerta vía camiones.
- NRG (Río Negro): Proveedora local en Allen, pero en crisis financiera (despidos de 200 trabajadores en junio 2025) por la caída en demanda tras cierre de plantas YPF.
- Aluvional (Vista Energy, Río Negro): Relocaliza su planta de Regina a Bajada del Palo (Neuquén) en octubre 2025 para optimizar logística; procesa arenas locales y explora blends.
Operadoras y Servicios:
- YPF: Mayor consumidora (50% del fracking en Vaca Muerta); prioriza Entre Ríos pero impulsa blends. En noviembre 2025, creó un área dedicada a logística de arenas.
- Servicios de Fracking: Halliburton (líder con 4 sets de fractura), Tenaris (1.910 etapas en 2024) y Brent Energía (10.000 etapas gestionadas en abril 2025).
Logísticos:
- Camioneras: 1.500-2.000 camiones/día desde Ibicuy; empresas como Terminal Marítima Escobar proponen rutas multimodales.
- Impacto en Empresas: La preferencia por Entre Ríos desplazó a locales como NRG, pero el boom futuro beneficiará a todos, según Joaquín Aberastain Oro, Secretario de Minería de Río Negro: «La demanda que Vaca Muerta tendrá en los próximos años hará que no haya discusión sobre qué arena sí o no».
Desafíos Logísticos: 1.300 km de Distancia y Soluciones en Marcha
El trayecto de 1.300 km genera costos de US$20-30 por tonelada y congestión vial, con proyecciones de duplicar camiones para 2029.
Mejoras Implementadas y Propuestas:
- Camiones Bitren: Autorizados en agosto 2025 por el gobierno de Milei; capacidad +75% (30 m de largo), sin restricciones horarias salvo riesgos viales. Reducen flota en 40%.
- Transporte Marítimo/Fluvial: Proyecto privado de Terminal Marítima Escobar (noviembre 2025) integra barcazas desde Ibicuy al Río Paraná, descarga en Escobar y traslado a San Antonio Este (Río Negro). Abarata 30% y corta emisiones.
- Arena Húmeda (Wet Sand): Vista Energy lidera; evita secado en hornos, ahorrando energía y tiempo. «Promete ahorros de hasta US$500.000 por pozo».
- Blends y Almacenamiento: Mezclar arenas locales (Río Negro/Chubut) con entrerrianas; YPF analiza centros de almacenamiento para «última milla».
- Ferrocarril: Descartado por demora (4-5 años), pero se evalúa para pasajeros por rentabilidad.
Estas medidas podrían reducir costos logísticos en 25-40% para 2026, según diagnósticos de YPF.
¿Existen Otras Arenas de Calidad Equivalente?
Sí, aunque las de Entre Ríos lideran por cuarzo, alternativas compiten:
- Chubut: Calidad similar (alta pureza), pero menor volumen; usada en blends. En 2024, aportó 10-15% del total.
- Río Negro: Cumple API/ISO, pero 20% menos eficiente por menor cuarzo. Reactivación en noviembre 2025 con canteras listas; Aberastain Oro: «Nuestras arenas sirven porque cumplen todos los parámetros».
- Internacionales: Arenas de EE.UU. (Wisconsin) o Australia se importaron pre-2020, pero locales dominan por costos. Estudios YPF detectan reservas patagónicas con potencial equivalente si se invierte en procesamiento.
El blending resuelve: 60% Entre Ríos + 40% local optimiza costos sin sacrificar rendimiento.
Perspectivas: Hacia una Logística Sostenible en Vaca Muerta
Con Vaca Muerta como motor de la economía argentina (proyecciones de US$40.000 millones en exportaciones para 2030), optimizar arenas es vital. Iniciativas como el área de YPF y rutas multimodales posicionan a Entre Ríos como «clave», pero reactivan Río Negro y Chubut. Expertos coinciden: la logística «matará la producción» si no se actúa, pero soluciones como wet sand y bitren abren un futuro eficiente y verde.
¿Crees que el blending será la clave? Comparte tu visión.
Palabras clave: arenas silíceas Vaca Muerta, fractura hidráulica Argentina 2025, logística arenas Entre Ríos, proveedores arenas fracking, alternativas arenas Río Negro Chubut, wet sand Vaca Muerta.
Fuentes Citadas:
- Río Negro (2025). «Vaca Muerta afronta el desafío de traer arenas desde Entre Ríos». Enlace.
- Río Negro (2025). «Las arenas de Río Negro esperan el salto de Vaca Muerta». Enlace.
- Literal (2025). «Qué pone en jaque a las arenas de Río Negro». Enlace.
- Mejor Energía (2025). «Vaca Muerta necesitó 4 millones de toneladas de arena en 2024». Enlace.
- Al Sur Noticias (2025). «Entre Ríos gana terreno en Vaca Muerta». Enlace.
- Comunicaciones Mineras (2025). «Río Negro se prepara para reactivar la producción». Enlace.
- Urgente24 (2025). «YPF busca en Entre Ríos lo que Río Negro no da». Enlace.
- Gapp Oil (2025). «La arena silícea en Vaca Muerta». Enlace.
- YPF El Cruce (2024). «YPF y el dilema de las arenas». Enlace.
- Energía 360 (2025). «Río Negro apuesta a sus arenas». Enlace.
- La Letra P (2024). «Las reinas del fracking». Enlace.
- Mejor Energía (2025). «Cinco empresas dominaron el fracking». Enlace.
- CDE Group. «Planta de Lavado de Arena La Chola». Enlace.
- YPF El Cruce (2025). «Arena de Fractura: La Logística». Enlace.
- Río Negro (2025). «Logística de las arenas de fractura». Enlace.
- Argenports (2025). «Las petroleras ya no quieren arena patagónica». Enlace.
- Economía Journal (2025). «Brent Energía alcanza 10.000 etapas». Enlace.
- Run Run Energético (2025). «Arenas húmedas en Vaca Muerta». Enlace.
- InfoEnergía (2025). «Aluvional traslada su planta». Enlace.
- Más Río Negro (2025). «Avanza proyecto logístico para arena». Enlace.
- Run Run Energético (2025). «Vaca Muerta: Afronta el desafío». Enlace.
- Argenports (2025). «Terminal Marítima Escobar y propuesta logística». Enlace.
- NAO Combustibles (2025). «Oleoductos y logística en Vaca Muerta». Enlace.
- Global Ports (2025). «PF crea área para logística de arenas». Enlace.
- Energía 360 (2025). «YPF crea área para logística». Enlace.
- 0343 (2025). «Proyecto logístico privado para arena». Enlace.
- Más Economía LM Neuquén (2025). «YPF creará área específica». Enlace.
- Minuto Neuquén (2025). «Entre Ríos, clave para Vaca Muerta». Enlace.
- Run Run Energético (2025). «Arenas húmedas». Enlace.
El Gobierno endureció el ingreso al RIGI por Malvinas y ya sancionó a 45 empresas y personas
Un decreto exige declaración jurada e intervención obligatoria de Cancillería para toda solicitud de adhesión al régimen de grandes inversiones. En paralelo, el Palacio San Martín abrió procesos sancionatorios contra firmas y proveedores vinculados a la exploración petrolera en las islas, entre ellas Navitas Petroleum, Chrysaor Holdings y Harbour Energy.
El Gobierno nacional profundizó su ofensiva diplomática y regulatoria sobre Malvinas, y esta vez el impacto llega directo al corazón del esquema de incentivos para grandes inversiones. A través del Decreto 868/2026, publicado el 4 de septiembre en el Boletín Oficial y firmado un día antes por Javier Milei, el Ejecutivo modificó la reglamentación del RIGI (Régimen de Incentivo para Grandes Inversiones, creado por el Título VII de la Ley Bases) para blindar el ingreso de capitales vinculados, directa o indirectamente, con actividades hidrocarburíferas no autorizadas en las Islas Malvinas.
Qué cambia en el trámite de adhesión
El decreto incorpora dos modificaciones puntuales al Decreto reglamentario 749/2024:
- Declaración jurada obligatoria. El nuevo inciso s) del artículo 47 exige que toda solicitud de adhesión al RIGI incluya una declaración jurada, firmada por el representante legal del Vehículo de Proyecto Único (VPU), certificando que ni el vehículo ni las personas humanas o jurídicas —nacionales o extranjeras— con participación directa o indirecta en él incurren ni incurrirán en las conductas prohibidas por el artículo 2° de la Ley 26.659, la norma que sanciona la exploración y explotación de hidrocarburos sin autorización argentina.
- Intervención obligatoria de Cancillería. El nuevo artículo 52 bis establece que, presentada esa declaración, la autoridad de aplicación del RIGI deberá requerir «en todos los casos» la opinión de la Cancillería —ahora autoridad de aplicación de la Ley 26.659— antes de resolver la adhesión. El requisito no distingue por sector ni por monto de inversión, y el decreto no prevé un régimen de transición, por lo que también alcanza a las 23 solicitudes que ya estaban en evaluación, por un total de US$ 156.194 millones.
La misma exigencia —declaración jurada más intervención de Cancillería— empezó a regir desde el 5 de septiembre para cualquier permiso o concesión de exploración, explotación o transporte de hidrocarburos bajo la Ley 17.319, es decir, para el trámite tradicional del sector, no solo para el RIGI.
Hasta ahora, la adhesión al régimen se resolvía dentro del Ministerio de Economía y con criterios estrictamente económicos. Desde esta semana, suma un filtro de política exterior.
El objetivo declarado: cerrarle la puerta a Sea Lion
Detrás de la letra fría del decreto hay un blanco concreto. El propio canciller Pablo Quirno lo planteó en estos términos: las empresas deberán elegir entre operar ilegalmente en Malvinas o acceder a los beneficios impositivos, aduaneros y cambiarios del RIGI en la Argentina. El funcionario adelantó además que el criterio se replicará en la reforma legal que el Gobierno prepara para endurecer la Ley 26.659.
El caso testigo es Sea Lion, el proyecto de explotación offshore que Navitas Petroleum y Rockhopper Exploration desarrollan en aguas próximas a las islas. Según Quirno, las firmas vinculadas a ese desarrollo podrían quedar incluso imposibilitadas de operar en Vaca Muerta, el activo que la Casa Rosada usa como contrapeso de negociación.
Entre los proyectos que ya están adheridos al RIGI y que ahora quedan bajo este nuevo esquema de control figuran el oleoducto VMOS, la planta de licuefacción de Southern Energy en Río Negro, Los Azules, Vicuña y buena parte de la cartera de litio del país.
Ya hay 45 sancionados
La medida no quedó en el plano normativo. El mismo 4 de septiembre, la Cancillería informó la apertura de procedimientos sancionatorios contra 45 personas humanas y jurídicas, investigadas por presuntas violaciones al artículo 2° de la Ley 26.659 por su participación en actividades de exploración y explotación de hidrocarburos en Malvinas.
El comunicado oficial precisó que el alcance no se limita a las compañías que operarían de forma ilegítima en la plataforma continental: también incluye a los proveedores que les prestan servicios para sostener esa actividad.
Entre las firmas apuntadas por el proceso sancionatorio están Chrysaor Holdings Limited y Harbour Energy Plc, ambas con sede en Reino Unido, y Navitas Petroleum LP, con sede en Israel, por su rol en el desarrollo del proyecto Sea Lion. Puntualmente, la Cancillería inició actuaciones contra dos subsidiarias de Navitas —Navitas Petroleum Development and Production Limited y Navitas Petroleum Atlantic Limited—, señaladas como responsables directas del desarrollo offshore.
La lista de compañías que integraron en distintos momentos la disputa por la exploración en aguas próximas a Malvinas incluye también a Falkland Oil & Gas, Rockhopper Exploration, Borders & Southern Petroleum, Argos Resources, Desire Petroleum, Premier Oil, Noble Energy Falklands, Noble Energy y Edison International.
Como antecedente de la presión diplomática, el Gobierno ya había enviado cerca de 180 notas de desaliento a empresas y a más de 29 países involucrados en distintos proyectos vinculados a las islas.
Qué viene: una reforma más dura de la Ley 26.659
El capítulo regulatorio no se cierra acá. Milei anticipó en cadena nacional que enviará al Congreso, con carácter urgente, una Ley de Defensa de la Soberanía Nacional para reformar la Ley 26.659 y ampliar el alcance sancionatorio. Entre los puntos que contemplaría el proyecto:
- Equiparar las penas de las empresas infractoras con las de sus proveedores.
- Restringir la posibilidad de esas firmas de contratar en la Argentina.
- Ampliar el régimen a otras actividades que se desarrollen en las islas, más allá del petróleo —una fórmula que podría alcanzar a la pesca, la logística y el transporte marítimo.
- Contemplar mecanismos de juicio en ausencia cuando corresponda.
- Crear un Consejo de Seguridad Nacional que articule a Cancillería, Defensa, Inteligencia y Economía en una política transversal sobre infraestructura crítica y protección marítima y aeroespacial.
Estas medidas todavía no tienen fuerza de ley y deberán tratarse en el Congreso. Lo que sí está en marcha desde este viernes es la primera etapa del plan: el nuevo filtro para el RIGI, la exigencia extendida a los permisos de la Ley 17.319 y el primer lote de sancionados bajo la Ley 26.659.
Fuentes: Boletín Oficial (Decreto 868/2026), Cancillería argentina, declaraciones del canciller Pablo Quirno y cobertura de Shale24, LA NACION, Infobae, El Cronista y Diario Río Negro.
-
 Petróleo2 semanas ago
Vaca Muerta y Cuencas Tradicionales en Argentina
-
 Minería1 semana ago
Minerales Críticos en Argentina: Ubicación, Reservas Actualizadas y Niveles de Explotación en 2025
-
 Negocios1 semana ago
Arenas Silíceas para Vaca Muerta: El Desafío Logístico desde Entre Ríos y Oportunidades Locales
-
 Petróleo6 meses ago
Precio del Crudo en el mundo, proyecciones a 2026
-

 Minería1 semana ago
TIERRAS RARAS EN ARGENTINA: ELEMENTOS CRÍTICOS PARA EL FUTURO TECNOLÓGICO
-
 Minería1 año ago
EL ORO BLANCO DEL NORTE ARGENTINO- LA REVOLUCIÓN DEL LITIO EN LOS SALARES ARGENTINOS
-
 Minería1 año ago
SAN JUAN – LA CAPITAL MINERA ARGENTINA: ENTRE EL ORO DE VELADERO Y LAS PROMESAS DEL COBRE
-
 Renovables1 año ago
Auge de la Energía Solar Fotovoltaica en Argentina y América Latina