Renovables
Genneia Expande su Imperio Renovable: Inversión de US$ 500 Millones en Almacenamiento de Energía y Proyectos Solares en Argentina

En un año clave para la transición energética en Argentina, Genneia, la líder indiscutida en energías renovables, anuncia una inversión superior a US$ 500 millones para consolidar su dominio y diversificar su portafolio. Con un 20% de la potencia instalada renovable del país –incluyendo el 22% de la generación eólica y el 16% de la solar–, la compañía eleva su capacidad total a 1.256 MW y da un paso audaz hacia el almacenamiento de energía en baterías (BESS). Esta movida no solo fortalece la estabilidad de la red eléctrica, sino que responde a la creciente demanda de industrias como la minería de litio y el sector corporativo, alineándose con metas nacionales de descarbonización.
Desde líneas de interconexión en Salta hasta parques solares en San Juan y Mendoza, Genneia acelera su expansión geográfica y tecnológica. «Somos la primera empresa en superar los 1.000 MW de potencia instalada renovable en Argentina, y estas inversiones nos posicionan como aliados clave en la economía verde», destaca el sitio oficial de la compañía.
Línea de Interconexión en Salta: US$ 400 Millones para el Boom del Litio
El proyecto estrella de 2025 es la línea de interconexión eléctrica en Salta, con una inversión de US$ 400 millones. Esta infraestructura vinculará desarrollos mineros de litio, un sector en auge con decenas de proyectos en operación o factibilidad. Genneia no solo suministrará energía con cero emisiones, sino que asegurará competitividad económica para clientes en esta industria estratégica.
«Facilitamos el core de nuestro negocio: producción renovable eficiente para impulsar el crecimiento del litio, clave para la transición global», explican desde Genneia. Esta iniciativa amplía la presencia de la empresa en el norte argentino, integrando renovables con minería sustentable y contribuyendo a metas como las 5 megatoneladas de hidrógeno verde para 2050, con exportaciones por 4 megatoneladas e inversiones superiores a US$ 90.000 millones.
Parque Solar San Juan Sur: US$ 110 Millones y 130 MW para Grandes Usuarios
En mayo de 2025, Genneia destinó US$ 110 millones al Parque Solar San Juan Sur, su cuarto desarrollo fotovoltaico en San Juan. Con una capacidad de 130 MW, este proyecto abastecerá a grandes usuarios vía el Mercado a Término de Energías Renovables (MATER), atendiendo la demanda corporativa en ascenso.
Asociado a operaciones mineras, el parque inicia operaciones en los primeros meses de 2026, reforzando el mix solar de Genneia –que ya representa el 16% nacional–. Además, el Parque Solar San Rafael (180 MW) avanza en Mendoza, con habilitación prevista para inicios de 2026, sumando a la cartera de proyectos distribuidos.
| Proyecto Solar | Inversión (US$) | Capacidad (MW) | Ubicación | Inicio Operaciones |
|---|---|---|---|---|
| San Juan Sur | 110 M | 130 | San Juan | Q1 2026 |
| San Rafael | No especificada | 180 | Mendoza | Q1 2026 |
| Lincoln | 40 M (total con Junín) | 20 | Buenos Aires | H2 2026 |
| Junín | 40 M (total con Lincoln) | 20 | Buenos Aires | H2 2026 |
Almacenamiento en Baterías (BESS): El Nuevo Negocio de Genneia con US$ 35 Millones
El gran salto es la incursión en sistemas de almacenamiento de energía en baterías (BESS), un mercado emergente para estabilizar la red ante la intermitencia renovable. Genneia presentó el proyecto BESS Maschwitz (40 MW) en Buenos Aires, con US$ 35 millones de inversión, enfocado en el área de Edenor.
Este «gran acumulador» gestionará picos de demanda –especialmente en verano (diciembre-marzo)– y mejorará la integración de eólica y solar. Bajo un contrato de 15 años con Edenor, respaldado por CAMMESA, el precio adjudicado es de US$ 12.303 por MW/mes, con operaciones desde Q1 2027. «Complementa nuestra generación renovable, ofreciendo confiabilidad y eficiencia al sistema», detalla Genneia en su informe a la CNV.
A nivel global, los BESS superan los 150 GW instalados (IEA, 2024), con costos cayendo 40% anual. En Argentina, responden a desafíos como los del SADI, donde renovables cubren el 20% de la demanda, según un informe de la Universidad Nacional de La Plata. Antecedentes locales incluyen adjudicaciones en REN MDI (2023), con 633,7 MW en 98 proyectos, como los de 360 Energy (12,9 MW de baterías).
Proyectos Solares Distribuidos y Estrategia Financiera: Hacia 1.700 MW Renovables
Genneia avanza con Proyectos Lincoln y Junín (20 MW cada uno, US$ 40 millones totales), adjudicados en 2023 bajo RenMDI. Con PPAs de 15 años a US$ 72/MWh con CAMMESA, sustituyen generación térmica cara y operan desde H2 2026.
En financiamiento, la empresa evalúa bonos globales o oferta de acciones en EE.UU. y Argentina para respaldar expansiones. «Fortalece nuestra estructura de capital y acelera el crecimiento», afirman. Proyectan superar 1.700 MW renovables, con hitos como el Parque Eólico La Elbita (162 MW) y Tocota III (60 MW).
Impacto en la Transición Energética: De Vaca Muerta a Minería Verde
Estas iniciativas posicionan a Genneia como pilar de la transición energética argentina, integrando renovables con minería (litio, cobre) y corporativos como BASF y Rutini Wines. Con 80+ clientes MATER, reducen huellas de carbono y generan empleo local.
Expertos destacan: «Los BESS equilibran oferta-demanda, acelerando renovables al 20% del mix eléctrico». Visita www.genneia.com.ar para más sobre su liderazgo en eólica (21%) y solar (12%).
Fuentes: Economía Sustentable (27/10/2025); Genneia.com.ar (sitio oficial, actualizado 2025); IEA Report 2024; Informe UNLP Transición Energética.
Renovables
Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes y abre un nuevo frente competitivo para las renovables
Mercado eléctrico: el Gobierno amplía la contratación de centrales existentes y abre un nuevo frente competitivo para las renovables
La Resolución 293/2026 adelanta a enero de 2029 la eliminación de determinados límites porcentuales para contratar generación térmica e hidroeléctrica existente. La medida también facilita el ingreso de grandes usuarios al mercado mayorista y refuerza la competencia en el despacho. Su impacto sobre los proyectos solares y eólicos dependerá de los precios, los contratos y la evolución de la demanda.
El Gobierno argentino introdujo nuevos cambios en las reglas del Mercado Eléctrico Mayorista (MEM) con la publicación de la Resolución 293/2026 de la Secretaría de Energía. La norma, publicada en el Boletín Oficial el 21 de octubre, modifica el esquema de normalización iniciado en 2025 y busca ampliar las posibilidades de contratación directa, facilitar el ingreso de grandes consumidores y profundizar la competencia entre generadores.
Uno de los cambios con mayor relevancia comercial es la ampliación progresiva del porcentaje de producción que determinadas centrales térmicas e hidroeléctricas existentes pueden comprometer mediante contratos en el Mercado a Término de Energía.
La medida puede modificar las condiciones de competencia para los generadores renovables, aunque todavía no permite afirmar que provocará una caída generalizada de los precios de los contratos solares y eólicos ni una paralización de nuevas inversiones.
Más generación existente disponible para contratar
La Resolución 293/2026 modifica las reglas aprobadas por la Resolución 400/2025 y adelanta el cronograma previsto para ampliar la contratación de determinadas centrales que operan en el mercado spot.
El régimen alcanza a la generación térmica que opera en el mercado spot y a la generación hidroeléctrica spot no comprendida en la generación asignada, con ingreso anterior al 1 de enero de 2025, de acuerdo con las condiciones establecidas en la normativa. Para la generación térmica, también se contemplan límites conjuntos en determinados contratos con grandes usuarios del MEM y grandes usuarios de distribución.
El cronograma establece los siguientes porcentajes máximos:
- Hasta el 31 de marzo de 2027: 20%.
- Desde el 1 de abril de 2027: 60%.
- Desde el 1 de abril de 2028: 80%.
- Desde el 1 de enero de 2029: se eliminan las restricciones porcentuales específicas contempladas en el régimen.
El cambio adelanta un año la eliminación de estos límites respecto del cronograma original, que preveía hacerlo en enero de 2030.
La ampliación busca aumentar la cantidad de energía disponible para contratar y ofrecer más alternativas a los grandes consumidores. Sin embargo, la eliminación del límite no garantiza que todas las centrales consigan contratos por la totalidad de su producción: las operaciones dependerán de las condiciones comerciales, la disponibilidad de generación y la demanda.
¿Qué implica para la generación renovable?
La mayor disponibilidad contractual de centrales existentes puede incrementar la competencia por los grandes consumidores, un segmento relevante para el desarrollo de contratos privados de abastecimiento eléctrico.
El efecto potencial sobre las energías renovables depende, en parte, de las diferencias de costos entre instalaciones existentes y nuevos proyectos. Una central que ya amortizó buena parte de su inversión inicial puede tener una estructura financiera distinta de la de un parque solar o eólico que todavía debe recuperar los costos de construcción, equipamiento, conexión y financiación.
No obstante, la antigüedad o amortización de una central no determina por sí sola su competitividad. Las centrales térmicas mantienen costos de combustible, operación y mantenimiento, mientras que las hidroeléctricas presentan una estructura de costos diferente.
Por eso, para determinar qué tecnología puede ofrecer mejores condiciones comerciales, es necesario comparar los costos efectivos, la disponibilidad, los perfiles de generación y los compromisos contractuales.
Si la mayor oferta convencional se traduce en precios más competitivos para los compradores, algunos proyectos renovables podrían enfrentar presión sobre sus márgenes o dificultades para cerrar nuevos contratos a los valores previstos en sus modelos financieros.
Ese escenario constituye un riesgo económico plausible, pero no un resultado demostrado por la resolución.
El MATER: la competencia dependerá de los contratos efectivos
El Mercado a Término de Energías Renovables (MATER) permite celebrar contratos de abastecimiento renovable conforme a su marco regulatorio. La ampliación de las alternativas de contratación convencional podría modificar las decisiones de determinados compradores, en particular aquellos que comparan distintas fuentes de suministro.
Para los desarrolladores de proyectos solares y eólicos, el desafío consiste en asegurar acuerdos que permitan cubrir los costos de inversión y operación y sostener la financiación de largo plazo.
Sin embargo, una mayor competencia también puede generar incentivos para mejorar la eficiencia, ajustar las ofertas comerciales y desarrollar nuevas modalidades contractuales.
Para establecer si la reforma perjudica efectivamente al sector renovable será necesario observar los precios negociados, la cantidad de contratos firmados, los volúmenes comercializados y las decisiones de inversión posteriores a la implementación del nuevo régimen.
La resolución, por sí sola, no demuestra que los precios del MATER vayan a caer ni que los proyectos renovables pierdan competitividad de manera generalizada.
Más grandes usuarios podrán ingresar al mercado mayorista
La norma no se limita a modificar la oferta de generación. También establece un procedimiento simplificado para el ingreso y el cambio de categoría de Grandes Usuarios Mayores (GUMA) y Grandes Usuarios Menores (GUME).
El nuevo procedimiento permitirá tramitar incorporaciones mensuales al MEM a partir del 1 de diciembre de 2026, en reemplazo del esquema anterior de ventanas trimestrales.
Además, establece plazos para la tramitación y un procedimiento de autorización expresa de la Secretaría de Energía.
La incorporación de nuevos consumidores puede ampliar las posibilidades de contratación directa y modificar la demanda disponible para los generadores. Su impacto dependerá de cuántas empresas ingresen efectivamente al mercado, de sus necesidades de abastecimiento y de los contratos que decidan celebrar.
Para las renovables, el resultado no está predeterminado: una mayor competencia convencional puede representar un desafío comercial, mientras que el ingreso de nuevos compradores también podría abrir oportunidades de contratación.
Cambios adicionales en los costos de generación
La Resolución 293/2026 también modifica las reglas para declarar los Costos Variables de Producción (CVP) de los generadores con gestión propia de combustible.
Durante 2026 se mantienen los límites vigentes. Desde 2027, el límite inferior de las declaraciones podrá ubicarse en el 50% del valor de referencia y, desde 2028, en el 25%. En sentido contrario, el margen máximo permitido por encima de los valores de referencia se reducirá al 17,5% durante 2027 y al 10% desde 2028.
Estos cambios buscan ampliar la flexibilidad de las ofertas y reforzar la competencia por el despacho, sin modificar el principio general de despacho a mínimo costo de operación y falla.
Su incidencia económica dependerá de cómo los generadores utilicen esa flexibilidad y de las condiciones de combustible, disponibilidad y operación de las centrales.
Qué indicadores permitirán medir el impacto
La implementación de la reforma abre una nueva etapa para el mercado eléctrico, pero su resultado deberá evaluarse mediante datos concretos.
Entre los principales indicadores se encuentran:
- La evolución de los precios efectivos de los contratos de energía.
- La cantidad y el volumen de acuerdos celebrados entre generadores y grandes usuarios.
- La participación de centrales térmicas e hidroeléctricas existentes en el mercado contractual.
- La evolución de los contratos y las nuevas inversiones en parques solares y eólicos.
- La incorporación de grandes consumidores al MEM y sus decisiones de abastecimiento.
- Los cambios en las ofertas de generación y en los costos variables declarados.
El seguimiento de estas variables permitirá determinar si la ampliación de la oferta convencional produce una presión significativa sobre los precios renovables o si el crecimiento de la demanda y las nuevas modalidades de contratación compensan ese efecto.
Una reforma con riesgos competitivos, pero sin un desenlace definido
La Resolución 293/2026 modifica condiciones relevantes para la contratación eléctrica en Argentina. Al ampliar progresivamente las posibilidades de contratación de determinadas centrales existentes y facilitar el ingreso de grandes usuarios, el Gobierno busca aumentar la competencia y profundizar la normalización del mercado mayorista.
Para el sector renovable, el cambio exige revisar los supuestos comerciales y financieros de los nuevos proyectos, especialmente aquellos que todavía necesitan asegurar contratos de largo plazo.
Sin embargo, afirmar que la medida constituye un golpe definitivo a las energías renovables excedería la evidencia disponible. El riesgo de mayor competencia es real; el efecto final sobre precios, contratos e inversiones todavía debe verificarse.
La cuestión central será determinar si la mayor oferta convencional mejora las condiciones de abastecimiento sin debilitar los incentivos para incorporar nueva capacidad renovable. Esa respuesta dependerá de las operaciones que efectivamente se concreten y de la evolución del mercado durante los próximos años.
Fuentes y documentación
- Boletín Oficial de la República Argentina. Resolución 293/2026 de la Secretaría de Energía, publicada el 21 de octubre de 2026.
https://www.boletinoficial.gob.ar/detalleAviso/primera/349363/20261021 - Argentina.gob.ar — Secretaría de Energía. El Gobierno nacional avanza en una nueva etapa de normalización del Mercado Eléctrico Mayorista, 21 de octubre de 2026.
https://www.argentina.gob.ar/noticias/el-gobierno-nacional-avanza-en-una-nueva-etapa-de-normalizacion-del-mercado-electrico - Argentina.gob.ar — Normativa nacional. Texto completo de la Resolución 293/2026.
https://www.argentina.gob.ar/normativa/nacional/norma-431463/texto - CAMMESA. Publicación de la Resolución 293/2026 y sus anexos, 21 de octubre de 2026.
https://cammesaweb.cammesa.com/2026/10/21/resol-2026-293-apn-semec/
Nota editorial: las posibles consecuencias sobre los precios del MATER y las inversiones renovables se presentan como escenarios sujetos a verificación, no como efectos ya comprobados de la nueva regulación.
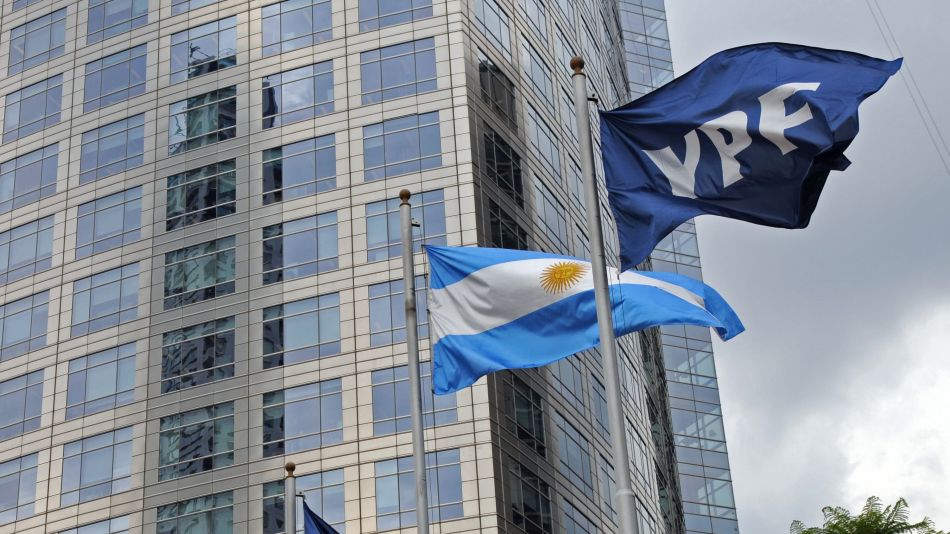
Tesla llega a las rutas argentinas: YPF prepara una red de supercargadores para vehículos eléctricos
YPF y Tesla avanzan en un proyecto para instalar cargadores rápidos en corredores viales estratégicos a partir de 2027. La iniciativa puede facilitar los viajes de larga distancia en vehículos eléctricos, aunque todavía faltan definiciones sobre ubicaciones, capacidad y calendario de ejecución.
La infraestructura de carga es uno de los principales factores que condicionan la expansión de los vehículos eléctricos. En Argentina, la distancia entre ciudades, la distribución de las estaciones de servicio y la disponibilidad de puntos de recarga fuera de los grandes centros urbanos representan desafíos para el desarrollo de este mercado.
En ese contexto, YPF y Tesla avanzan en una iniciativa para desplegar una red de supercargadores en corredores viales argentinos. El proyecto fue presentado por Horacio Marín, presidente y CEO de YPF, y contempla una primera etapa destinada a conectar centros urbanos y destinos turísticos y productivos.
La propuesta busca aprovechar la presencia territorial de la petrolera argentina y combinarla con la tecnología de carga de Tesla. La infraestructura podría reducir una de las barreras que enfrentan los usuarios interesados en vehículos eléctricos: la dificultad de planificar recorridos extensos sin contar con estaciones de carga rápida en el camino.
Los corredores previstos para la primera etapa
Según la información difundida sobre el proyecto, la primera fase contempla cinco corredores:
- Buenos Aires–Mar del Plata.
- Buenos Aires–Rosario.
- Buenos Aires–Mendoza.
- Rosario–Córdoba.
- Rosario–Santa Fe.
Una segunda etapa prevé ampliar la cobertura con conexiones desde Buenos Aires hacia Ushuaia y desde Rosario hacia San Salvador de Jujuy.
La red permitiría vincular centros urbanos importantes y destinos turísticos, además de favorecer desplazamientos interprovinciales. Rosario aparece como un nodo relevante para conectar rutas hacia distintas regiones.
No obstante, el anuncio no detalla todavía las ubicaciones exactas de cada estación, la cantidad definitiva de cargadores ni las fechas de apertura de cada corredor. Esos datos serán fundamentales para evaluar la cobertura real de la red y su utilidad para los conductores.
Por qué la infraestructura es clave para Tesla
La llegada comercial de una automotriz eléctrica no depende únicamente de la disponibilidad de vehículos. También requiere una red de servicio técnico, repuestos, atención al cliente, sistemas de pago y puntos de carga compatibles con los automóviles comercializados.
Tesla ya constituyó una sociedad local, pero la existencia de una filial no equivale por sí sola al inicio de las ventas. La compañía deberá definir las condiciones comerciales de su operación argentina y completar los procesos correspondientes antes de que pueda evaluarse el alcance de su presencia en el mercado.
Para YPF, el proyecto representa una posible diversificación del negocio tradicional de combustibles. Las estaciones de servicio podrían ampliar su oferta de servicios energéticos y captar demanda de una tecnología que, a medida que se expanda, necesitará infraestructura específica.
La escala del negocio dependerá de la cantidad de vehículos eléctricos que circulen por el país, de la frecuencia de utilización de los cargadores y de los costos de instalación y operación.
El papel de YPF Luz
La expansión de la movilidad eléctrica también requiere capacidad de abastecimiento energético. La conexión de cargadores rápidos puede concentrar una demanda elevada de electricidad en determinados puntos y horarios.
En este aspecto, YPF Luz puede cumplir un papel relevante en el suministro eléctrico y en el desarrollo de soluciones energéticas complementarias. La integración con fuentes renovables y sistemas de almacenamiento podría ayudar a gestionar la demanda, aunque el diseño concreto de esas soluciones deberá confirmarse en la ejecución del proyecto.
El desafío consiste en asegurar que la infraestructura de carga sea confiable sin generar problemas de capacidad en las redes locales. Esto puede exigir inversiones adicionales en conexiones, potencia disponible y gestión del consumo.
Qué puede cambiar para el mercado automotor argentino
Una red de carga rápida bien distribuida podría facilitar el uso cotidiano de vehículos eléctricos y reducir la incertidumbre de los viajes interurbanos. También puede estimular inversiones complementarias en servicios, mantenimiento, instalaciones eléctricas y soluciones de almacenamiento.
Sin embargo, la infraestructura es solo una parte de la ecuación. La adopción masiva de vehículos eléctricos dependerá también del precio de los automóviles, el financiamiento, los impuestos, las condiciones de importación, la disponibilidad de repuestos y el costo de la electricidad frente a los combustibles tradicionales.
Por eso, el anuncio debe entenderse como un paso hacia la creación de un ecosistema de movilidad eléctrica, no como prueba de que el mercado ya está consolidado.
Los datos que faltan para medir el proyecto
Para evaluar su impacto será necesario conocer el cronograma definitivo, el número de cargadores, la inversión prevista, la potencia de cada instalación y las tarifas de utilización.
También será importante determinar si la red estará abierta a distintos vehículos compatibles o si tendrá restricciones técnicas o comerciales. La interoperabilidad influye directamente en la utilidad de la infraestructura para el conjunto del mercado.
La conclusión: la alianza entre YPF y Tesla puede convertirse en un avance importante para la movilidad eléctrica argentina. Su éxito dependerá de que los corredores anunciados se traduzcan en estaciones operativas, con cobertura suficiente, energía confiable y un modelo comercial capaz de acompañar el crecimiento de la demanda.
La Secretaría de Energía de la Nación autorizó a la Empresa Provincial de Energía de Chubut (EPECH) a ingresar al Mercado Eléctrico Mayorista en carácter de Participante Comercializador, mediante la Resolución 239/2026, sancionada el 9 de septiembre y publicada dos días después en el Boletín Oficial. La medida habilita a la compañía estatal, creada en abril de este año, a intervenir directamente en las operaciones de compra y venta de energía eléctrica a gran escala del sistema nacional.
Según se detalló, CAMMESA confirmó que EPECH presentó toda la documentación necesaria para administrar sus transacciones dentro del mercado mayorista y que la empresa cumplió con el requisito patrimonial exigido a los nuevos participantes; la solicitud, además, no recibió objeciones ni oposiciones durante el proceso de evaluación. La autorización nacional queda sujeta al cumplimiento continuo de la normativa vigente para todos los agentes que operan en el sistema.
Con esta habilitación, la Provincia del Chubut, que tiene al Estado provincial como único socio de EPECH, gana una herramienta de gestión directa dentro de un mercado que hasta ahora manejaban principalmente distribuidoras y generadoras privadas o de otras jurisdicciones. La posibilidad de operar como comercializadora le permite a la empresa provincial buscar acuerdos de suministro, negociar condiciones comerciales con otros agentes y ampliar su capacidad de intervención en función de las necesidades energéticas de las distintas regiones y sectores productivos de la provincia.
Desde el Gobierno de Chubut remarcaron que la medida no implica cambios inmediatos en las tarifas que pagan los usuarios ni modificaciones automáticas en la prestación del servicio, sino que se trata de una ampliación de las herramientas de política energética provincial. La autorización se enmarca en una estrategia más amplia de la administración de Ignacio Torres para fortalecer la autonomía de la provincia en la gestión de sus recursos energéticos, en momentos en que Chubut busca acompañar el crecimiento de nuevos proyectos productivos con mayor capacidad de decisión sobre su matriz eléctrica.
Diario Crónica: https://www.diariocronica.com.ar/noticias/2026/09/15/166813-nacion-autorizo-a-epech-a-operar-en-el-mercado-electrico-mayorista
-
 Negocios2 meses ago
Arenas Silíceas para Vaca Muerta: El Desafío Logístico desde Entre Ríos y Oportunidades Locales
-
 Petróleo3 semanas ago
Vaca Muerta y Cuencas Tradicionales en Argentina
-
 Minería2 meses ago
Minerales Críticos en Argentina: Ubicación, Reservas Actualizadas y Niveles de Explotación en 2025
-
 Petróleo7 meses ago
Precio del Crudo en el mundo, proyecciones a 2026
-

 Minería2 meses ago
TIERRAS RARAS EN ARGENTINA: ELEMENTOS CRÍTICOS PARA EL FUTURO TECNOLÓGICO
-
 Minería1 año ago
EL ORO BLANCO DEL NORTE ARGENTINO- LA REVOLUCIÓN DEL LITIO EN LOS SALARES ARGENTINOS
-
 Minería1 año ago
SAN JUAN – LA CAPITAL MINERA ARGENTINA: ENTRE EL ORO DE VELADERO Y LAS PROMESAS DEL COBRE
-
 Minería1 año ago
TESOROS OCULTOS – EL UNIVERSO DE LAS PIEDRAS PRECIOSAS Y MINERALES RAROS EN ARGENTINA