
Renovables
Energías Renovables en el continente americano

Argentina – La Apuesta Audaz por la Exportación
Argentina ha decidido jugar en las grandes ligas del H2V desde el primer momento. Su estrategia no se limita a la transición energética interna, sino que busca posicionar al país como un exportador global de primer nivel, replicando el modelo de los commodities energéticos pero en una versión verde.
-
Ventaja Fundamental: Su recurso más valioso es el viento de la Patagonia, que ofrece un factor de capacidad (la eficiencia real de generación) superior al 50%, uno de los más altos del mundo. Esto significa que sus electrolizadores pueden funcionar a máxima capacidad durante más horas, reduciendo drásticamente el costo final del hidrógeno.
-
El Motor: El Plan GasAr: Más que un proyecto, es una estrategia de Estado que busca crear un marco regulatorio claro, ofrecer incentivos fiscales y atraer capitales extranjeros masivos. Proyectos emblemáticos como H2U en Tierra del Fuego y Pampa H2V de Fortescue Future Industries (con una inversión proyectada de USD 8.400 millones) son ejemplos de esta apuesta.
-
Desafíos Críticos:
-
Estabilidad Macroeconómica: La inflación, la volatilidad cambiaria y el acceso a divisas son la mayor barrera para inversiones a 30 años.
-
Infraestructura: Requiere enormes inversiones en puertos de aguas profundas (ej: Bahía Blanca) y logística para exportar amoníaco verde o H2V licuado.
-
Licencia Social: Los megaproyectos deben gestionarse con extremo cuidado para asegurar el apoyo de las comunidades locales y minimizar el impacto ambiental.
-
Conclusión: Argentina apuesta todo a ser la «Arabia Saudita Verde». Su éxito depende de su capacidad para generar confianza institucional y financiera a largo plazo.
Brasil – El Gigante Industrial y la Fuerza del Mercado Interno
Brasil aborda el H2V con una ventaja única: una matriz eléctrica ya mayoritariamente renovable (gracias a la hidroeléctrica) y una poderosa base industrial doméstica que demanda energía limpia. Su estrategia es dual: exportar y, al mismo tiempo, descarbonizar su propia industria.
-
Ventaja Fundamental: Además de su gran potencial eólico (especialmente en el Nordeste) y solar, Brasil cuenta con un mercado interno garantizado. Sectores como la siderurgia, la producción de fertilizantes y la petroquímica son consumidores naturales de H2V, lo que da mayor viabilidad económica a los proyectos iniciales.
-
El Motor: Los «Hubs» o Polos Industriales: El Hub de Hidrógeno Verde de Pecém (Ceará) es el ejemplo paradigmático. No es solo una planta de producción; es un ecosistema diseñado para atraer industrias consumidoras, crear cadenas de valor locales y aprovechar la infraestructura portuaria existente para la exportación a Europa. Otros estados como Río de Janeiro y Pernambuco replican el modelo.
-
Desafíos Críticos:
-
Marco Regulatorio: Aunque avanza, necesita una regulación federal clara que defina roles, incentivos y sobre todo, qué es considerado «hidrógeno verde» en el contexto brasileño.
-
Competencia por los Recursos: El mismo sol y viento que alimentarán los electrolizadores son codiciados por otros sectores, como la generación directa de electricidad para la red. Deberá gestionarse una planificación integrada.
-
Logística Interna: Llevar el H2V desde los puertos del Nordeste hasta las industrias del sudeste requiere desarrollar infraestructura de transporte (posiblemente mediante tuberías reconvertidas).
-
Conclusión: Brasil es el jugador con el mayor potencial integrado. Su fuerte base industrial lo convierte en un mercado atractivo por sí mismo, mitigando los riesgos de depender exclusivamente de la volatilidad de los precios de exportación.
El Resto de América Latina: Potencial Diverso y Enfoques Emergentes
Mientras Argentina y Brasil acaparan los titulares, el resto de América Latina despliega un mosaico de iniciativas, cada una con su propio perfil de recursos y oportunidades.
-
Chile: El Pionero Estratégico. Chile fue el primero en la región en lanzar una Estrategia Nacional de Hidrógeno Verde (2020). Con un potencial solar inigualable en el Desierto de Atacama y fuertes vientos en el Estrecho de Magallanes, avanza con proyectos como HyEx (para minería) y H2 Magallanes. Su enfoque es maduro y bien estructurado.
-
Colombia: La Transición Energética Integral. Colombia ha integrado el H2V en su plan de descarbonización, enfocándose inicialmente en descarbonizar su flota de transporte pesado y uso en refinerías. Proyectos como el de la refinería de Cartagena son clave. Su potencial eólico offshore en La Guajira es enorme.
-
Uruguay: El Enfoque Cauto y Calificado. Con una matriz eléctrica casi 100% renovable, Uruguay explora el H2V como un vector de exportación de alta gera pero a una escala más moderada y manejable, buscando nichos de mercado de alto valor en lugar de la producción masiva.
-
México y Centroamérica: El Vinculo con el Norte. México, con su industria manufacturera y proximidad a EE.UU., explora el H2V para descarbonizar maquiladoras y transporte. Costa Rica y Panamá, con su posición logística, evalúan su papel como centros de abastecimiento para el transporte marítimo verde.
-
Desafíos Comunes para la Región:
-
Financiamiento: El acceso a capital patiente (a largo plazo) y a tasas preferenciales es una barrera universal.
-
Desarrollo de Capital Humano: Se requiere formar técnicos, ingenieros y reguladores especializados en esta nueva tecnología.
-
Cooperación Regional: La creación de un mercado latinoamericano de H2V, con estándares comunes y proyectos binacionales, podría aumentar la escala y reducir costos para todos.
-
Conclusión Regional: El mapa del H2V en América Latina es diverso y dinámico. Mientras Chile corre junto a los líderes, otras naciones están mapeando su potencial y definiendo estrategias a su medida. La colaboración, más que la competencia, será clave para que la región en su conjunto pueda convertirse en el principal proveedor de energía limpia del siglo XXI.

La Secretaría de Energía de la Nación autorizó a la Empresa Provincial de Energía de Chubut (EPECH) a ingresar al Mercado Eléctrico Mayorista en carácter de Participante Comercializador, mediante la Resolución 239/2026, sancionada el 9 de septiembre y publicada dos días después en el Boletín Oficial. La medida habilita a la compañía estatal, creada en abril de este año, a intervenir directamente en las operaciones de compra y venta de energía eléctrica a gran escala del sistema nacional.
Según se detalló, CAMMESA confirmó que EPECH presentó toda la documentación necesaria para administrar sus transacciones dentro del mercado mayorista y que la empresa cumplió con el requisito patrimonial exigido a los nuevos participantes; la solicitud, además, no recibió objeciones ni oposiciones durante el proceso de evaluación. La autorización nacional queda sujeta al cumplimiento continuo de la normativa vigente para todos los agentes que operan en el sistema.
Con esta habilitación, la Provincia del Chubut, que tiene al Estado provincial como único socio de EPECH, gana una herramienta de gestión directa dentro de un mercado que hasta ahora manejaban principalmente distribuidoras y generadoras privadas o de otras jurisdicciones. La posibilidad de operar como comercializadora le permite a la empresa provincial buscar acuerdos de suministro, negociar condiciones comerciales con otros agentes y ampliar su capacidad de intervención en función de las necesidades energéticas de las distintas regiones y sectores productivos de la provincia.
Desde el Gobierno de Chubut remarcaron que la medida no implica cambios inmediatos en las tarifas que pagan los usuarios ni modificaciones automáticas en la prestación del servicio, sino que se trata de una ampliación de las herramientas de política energética provincial. La autorización se enmarca en una estrategia más amplia de la administración de Ignacio Torres para fortalecer la autonomía de la provincia en la gestión de sus recursos energéticos, en momentos en que Chubut busca acompañar el crecimiento de nuevos proyectos productivos con mayor capacidad de decisión sobre su matriz eléctrica.
Diario Crónica: https://www.diariocronica.com.ar/noticias/2026/09/15/166813-nacion-autorizo-a-epech-a-operar-en-el-mercado-electrico-mayorista

La Pampa presentó en la Argentina Energy Week 2026, realizada en Buenos Aires, una convocatoria a Manifestaciones de Interés para 13 nodos estratégicos de generación renovable que suman 53,5 megavatios de potencia, con contratos de compra de energía de hasta 20 años para los proyectos que sean financiados por el sector privado. La delegación provincial estuvo encabezada por el secretario de Energía y Minería, Matías Toso, junto a la subsecretaria de Energías Renovables, Georgina Doroni, y representantes de la empresa estatal Pampetrol.
La convocatoria se enmarca en el Plan Estratégico de Energía que impulsa el gobernador Sergio Ziliotto desde 2020, que busca vincular la planificación energética con el desarrollo productivo provincial de cara a 2030. Según explicó Toso durante un panel sobre el rol de las provincias en el sector energético, la estrategia apunta a identificar dónde y cómo generar energía en función de las necesidades de crecimiento del territorio, en lugar de limitarse a resolver el déficit de abastecimiento.
Entre los proyectos ya en marcha, la provincia mencionó el Parque Solar Fotovoltaico de Victorica, que se encuentra operativo, y el Parque Solar de General Pico, cuya primera etapa de 15 megavatios registra un avance de obra del 55 por ciento y ya cuenta con el 95 por ciento de los equipos adquiridos; una segunda etapa de 30 megavatios para ese mismo polo energético y productivo se encuentra en evaluación de ofertas. La iniciativa se apoya además en la articulación entre la Administración Provincial de Energía, como distribuidora, y Pampetrol, como empresa energética provincial, un esquema que según los funcionarios pampeanos permite responder con mayor flexibilidad a los nuevos lineamientos nacionales de abastecimiento eléctrico fijados por la Resolución 400 de la Secretaría de Energía.
Para atraer capitales privados, la provincia ofrece un régimen de exenciones y beneficios fiscales, además de la previsibilidad de contar con condiciones de red ya identificadas: los nodos elegidos indican dónde el sistema eléctrico pampeano puede recibir nueva generación sin comprometer su estabilidad. La apuesta busca posicionar a La Pampa como un destino de inversión en energías renovables dentro de un escenario nacional donde cada vez más provincias compiten por captar proyectos de generación distribuida y a mediana escala.
Plan B Noticias: https://www.planbnoticias.com.ar/index.php/2026/09/14/la-pampa-presento-13-oportunidades-de-inversion-para-generar-energia-renovable/
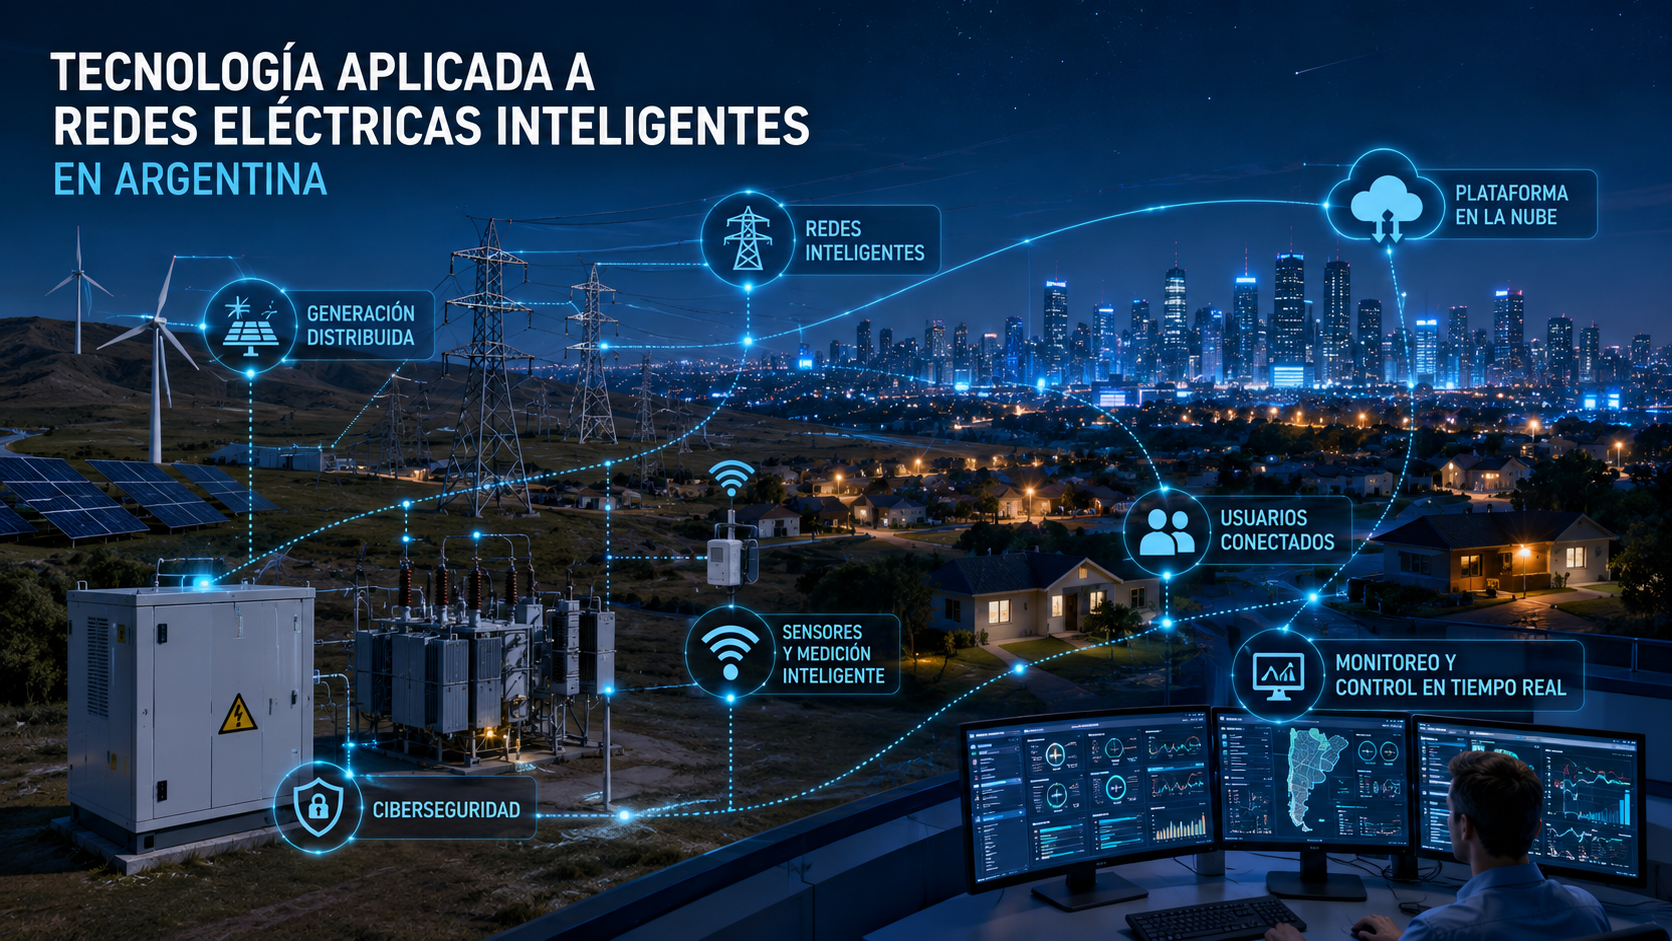
Colaboración convergencia.tech:
-
Fragmentación del sistema: El SADI está dividido en múltiples regiones con diferentes niveles de desarrollo tecnológico. Mientras que el área metropolitana de Buenos Aires cuenta con sistemas de medición relativamente modernos, muchas provincias del interior operan con infraestructura obsoleta.
-
Falta de estándares unificados: No existe un marco normativo que establezca protocolos de comunicación, ciberseguridad e interoperabilidad para los dispositivos conectados a la red. Esto dificulta la integración de tecnologías de diferentes proveedores.
-
Inversión insuficiente en distribución: La mayor parte de la inversión energética argentina se ha concentrado en generación (RenovAr, RIGI), dejando de lado la red de distribución de media y baja tensión, que es donde reside el verdadero potencial de las smart grids para gestionar la demanda.
-
Ciberseguridad: A medida que las redes se digitalizan, aumenta la exposición a ciberataques que podrían comprometer la estabilidad del sistema eléctrico nacional. Argentina aún no cuenta con una regulación específica de ciberseguridad para infraestructura crítica energética.
-
Capacitación de recursos humanos: La transición a smart grids requiere perfiles profesionales nuevos —ingenieros de datos, especialistas en ciberseguridad, técnicos en sistemas SCADA— que escasean en el mercado laboral argentino.
-
Plataformas de gestión de demanda: Desarrollar software que permita a los distribuidores gestionar la carga en tiempo real, implementando tarifas dinámicas y programas de respuesta a la demanda.
-
Predicción de generación renovable: Aplicar inteligencia artificial y machine learning para predecir la producción de parques eólicos y solares con horizontes de minutos a horas, permitiendo una programación más eficiente de las centrales de respaldo.
-
Sistemas de monitoreo de activos: Implementar soluciones IoT para el monitoreo predictivo de transformadores, líneas y subestaciones, reduciendo las fallas no planificadas y los costos de mantenimiento.
-
Ciberseguridad OT/IT: Ofrecer servicios especializados de protección de infraestructura operacional (OT) frente a amenazas cibernéticas, un nicho aún virgen en Argentina.
-
Integración de BESS con redes: Desarrollar algoritmos de control que optimicen el ciclo de carga/descarga de las baterías en función de los precios spot, la disponibilidad de renovables y las restricciones de la red.
-
https://www.iberdrola.com/conocenos/redes/distribucion/smart-grids (Iberdrola – Smart grids redes inteligentes)
-
https://cdnmultimedia.com/visualizacion-de-redes-inteligentes-smart-grids-como-explicar-sistemas-complejos-en-2026/ (CDN Multimedia – Visualización smart grids 2026)
-
https://www.trinasolar.com/en-glb/newsroom202601220619/ (Trina Storage – Contratos BESS América Latina)
-
https://renewablesnow.com/news/argentina-launches-700-mw-battery-storage-tender-for-regional-grid-1290632/ (Renewables Now – Subasta BESS 700 MW)
-
https://newenergyevents.com/argentina-awards-667-mw-in-first-battery-storage-tender/ (New Energy Events – Primera subasta BESS 667 MW)
-
https://www.ifc.org/es/pressroom/2026/ifc-supports-landmark-wind-power-and-transmission-project-to-boost-clean-energy-su (IFC – Proyecto Olavarría transmisión privada)
-
https://www.ifc.org/en/pressroom/2026/ifc-supports-landmark-wind-power-and-transmission-project-to-boost-clean-energy-su (IFC – Proyecto eólico y transmisión)
-
https://econojournal.com.ar/2026/04/la-industria-de-las-energias-renovables-impulsa-un-proyecto-de-ley-de-transicion-energetica/ (EconoJournal – Ley Transición Energética CADER)
-
https://www.energy-storage.news/argentina-to-launch-call-for-energy-storage-proposals/ (Energy Storage News – Llamado almacenamiento Argentina)
-
https://idbinvest.org/en/projects/aes-vientos-bonaerenses-wind-power-expansion-loan-bahia-blanca (IDB Invest – Vientos Bonaerenses)
-
 Petróleo2 semanas ago
Vaca Muerta y Cuencas Tradicionales en Argentina
-
 Minería1 semana ago
Minerales Críticos en Argentina: Ubicación, Reservas Actualizadas y Niveles de Explotación en 2025
-
 Negocios1 semana ago
Arenas Silíceas para Vaca Muerta: El Desafío Logístico desde Entre Ríos y Oportunidades Locales
-
 Petróleo6 meses ago
Precio del Crudo en el mundo, proyecciones a 2026
-

 Minería1 semana ago
TIERRAS RARAS EN ARGENTINA: ELEMENTOS CRÍTICOS PARA EL FUTURO TECNOLÓGICO
-
 Minería1 año ago
EL ORO BLANCO DEL NORTE ARGENTINO- LA REVOLUCIÓN DEL LITIO EN LOS SALARES ARGENTINOS
-
 Minería1 año ago
SAN JUAN – LA CAPITAL MINERA ARGENTINA: ENTRE EL ORO DE VELADERO Y LAS PROMESAS DEL COBRE
-
 Renovables1 año ago
Auge de la Energía Solar Fotovoltaica en Argentina y América Latina