
Negocios
Corredor Andes-Atlántico: los USD 7.000 millones del acuerdo entre Argentina y EEUU

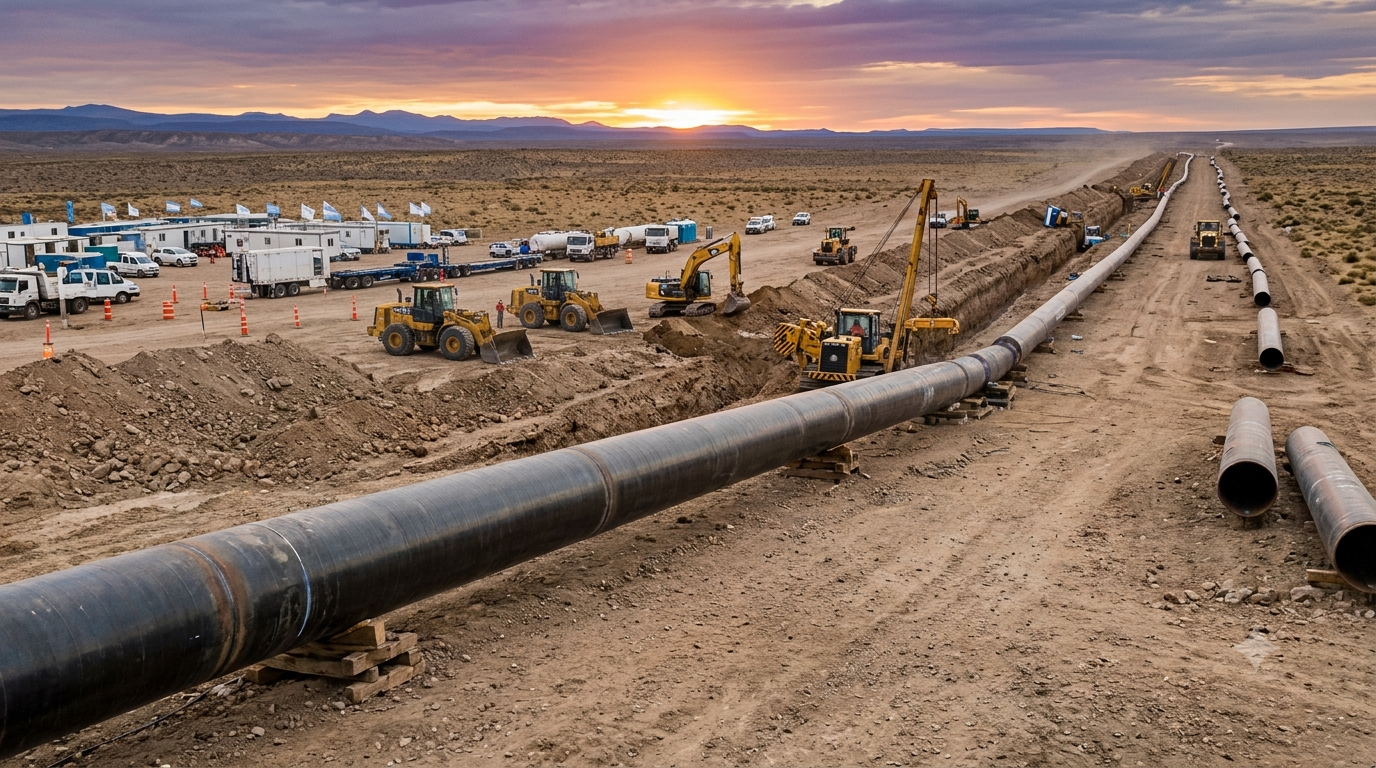
Antes de entrar en el desglose, una aclaración necesaria porque se presta a confusión: «Andes-Atlántico» no es un ítem aparte de los USD 7.000 millones — es el nombre de todo el acuerdo. Dentro de ese acuerdo hay dos grandes componentes: uno es el financiamiento para el GNL de Vaca Muerta (USD 6.000 millones) y el otro es el resto del paquete (~USD 1.000 millones) para minería, infraestructura de transporte y sector digital. Ambos son parte del mismo Corredor Andes-Atlántico, no proyectos distintos.
Qué es el Corredor Andes-Atlántico
Argentina y Estados Unidos lo anunciaron el miércoles 23 de septiembre, en el marco de la visita de Javier Milei a la Asamblea General de la ONU. Es un acuerdo bilateral con inversiones de hasta USD 7.000 millones, pensado para modernizar la infraestructura que conecta sectores económicos estratégicos del país con los puertos del Atlántico y los mercados occidentales. Se dio en paralelo a un acuerdo más amplio de comercio e inversión entre ambos países, en un contexto de fuerte acercamiento político de Milei con la administración Trump.
Los USD 6.000 millones: GNL de Vaca Muerta
Es, por lejos, el componente más grande y el único con cifra propia confirmada por una autoridad (el gobernador de Río Negro, Alberto Weretilneck). Ese financiamiento va destinado a Argentina LNG, el megaproyecto de YPF junto con Eni y XRG (el brazo inversor de ADNOC, de Emiratos Árabes Unidos), para licuar el gas de Vaca Muerta y exportarlo por barco desde la costa de Río Negro hacia mercados internacionales.
El mecanismo de financiamiento incluye préstamos directos, garantías de préstamo y seguros para movilizar capital, equipos y proveedores de servicios estadounidenses.
El USD 1.000 millones restante: el resto del acuerdo
Es la parte menos definida hoy. No hay un plan de obras cerrado ni montos por proyecto — lo que existe es un marco de intenciones sobre tres frentes:
Minerales críticos: identificar oportunidades bajo el Acuerdo Marco de Minerales Críticos EE.UU.-Argentina (litio, cobre, entre otros) para respaldar minería y procesamiento, con el objetivo declarado de asegurar cadenas de suministro y reducir la dependencia de proveedores chinos.
Infraestructura de transporte: identificar proyectos prioritarios para rehabilitar y expandir ferrocarriles, vías navegables y puertos, abriendo la puerta a que empresas estadounidenses compitan en licitaciones o participen como subcontratistas.
Sector digital: cooperación en tecnología y seguridad, incluyendo inspección aduanera con «tecnología confiable» — en la práctica, un guiño a excluir proveedores chinos de esa infraestructura.
En síntesis: de los USD 7.000 millones del Corredor Andes-Atlántico, el gas ya tiene proyecto y plata asignada (Argentina LNG, USD 6.000 millones). El resto —minería, ferrocarriles, puertos y digital— todavía está en fase de «identificar oportunidades», sin licitaciones ni cifras propias por proyecto.
Negocios
Chubut gana autonomía energética en momento de expansión minera/hidrocarburífera en la Patagonia

La provincia de Chubut dio un paso clave en su estrategia de desarrollo energético: la Secretaría de Energía de la Nación autorizó, a través de la Resolución 239/2026, el ingreso de la Empresa Provincial de Energía de Chubut (EPECH S.A.U.) al Mercado Eléctrico Mayorista (MEM) bajo la figura de Participante Comercializador.
La medida, firmada el 9 de septiembre y publicada en el Boletín Oficial dos días después, habilita a la compañía patagónica a operar de forma directa —sin intermediarios— en la compra, venta y gestión de bloques de energía dentro del sistema interconectado nacional. Su permanencia en ese rol quedará sujeta al cumplimiento del marco normativo y de los procedimientos técnicos que regulan el despacho eléctrico en el país.
Una jugada con lógica territorial
Para el gobierno provincial, la resolución no es un trámite administrativo menor: la lectura oficial es que se trata de una pieza central del programa de infraestructura y desarrollo energético de Chubut. Al poder negociar directamente volumen, condiciones de suministro y precios en el mercado mayorista, la provincia reduce su dependencia de terceros administradores y gana margen de maniobra en la cadena energética regional.
El timing no es casual. Chubut atraviesa un momento de expansión en sus actividades extractivas —minería e hidrocarburos— y de consolidación de proyectos de energía renovable, como el parque eólico patagónico. Contar con una herramienta propia para diseñar esquemas tarifarios competitivos apunta directamente a sostener esa curva de crecimiento: previsibilidad para pymes locales, condiciones a medida para emprendimientos industriales y contratos de abastecimiento pensados para el consumo productivo de la región.
Qué cambia con EPECH como comercializador
Con esta habilitación, EPECH pasa a integrar formalmente la mesa institucional del mercado eléctrico argentino como entidad estatal con rango técnico. Eso le abre la puerta a:
Estructurar acuerdos bilaterales con generadores de distintas fuentes, incluidos los parques eólicos y renovables patagónicos.
Diseñar estrategias de provisión energética de largo plazo, orientadas al consumo productivo de la región.
Negociar condiciones diferenciadas para sectores estratégicos como la minería y los hidrocarburos, en un contexto donde ambas actividades vienen ganando peso en la matriz económica provincial.
La lectura de fondo
El movimiento de Chubut se inscribe en una tendencia más amplia: provincias con perfil energético buscando mayor autonomía dentro del esquema mayorista nacional, en paralelo al avance de proyectos de escala regional —desde la exportación de gas de Vaca Muerta hasta la instalación de nuevos parques renovables en la Patagonia. Que una empresa provincial pase de ser tomadora de precios a jugadora activa en la negociación mayorista es, en ese sentido, una señal de hacia dónde se mueve el tablero energético del país.

El gobierno de La Pampa, encabezado por el gobernador Sergio Ziliotto, presentó una medida cautelar autónoma contra el Estado Nacional para suspender los artículos 3 y 4 del Decreto 982/2026, oficializado el 11 de septiembre, que dejó sin efecto el régimen vigente desde 1973 sobre las regalías hidroeléctricas del sistema Los Nihuiles, en el río Atuel, y dispuso que la totalidad de esos fondos pase a manos de Mendoza. La provincia pampeana busca que la Justicia Federal mantenga el reparto histórico hasta que se resuelva la cuestión de fondo.
El reclamo de La Pampa no se apoya únicamente en el decreto de 1973, sino también en un convenio firmado en 1992 entre el Estado Nacional, Mendoza y La Pampa, homologado por la Corte Suprema de Justicia, en el que las tres partes asumieron obligaciones específicas respecto del pago de regalías hidroeléctricas a la provincia pampeana. Según remarcó el gobierno de Ziliotto, se trata de un acuerdo entre jurisdicciones que ninguna de las partes, incluido el Estado Nacional, puede modificar de manera unilateral.
La presentación judicial cobra un peso adicional porque la validez del régimen de 1973 ya está bajo análisis de la Corte Suprema, en una causa iniciada por Mendoza contra el Estado Nacional. En ese expediente, fue el propio Gobierno nacional el que pidió que se citara a La Pampa por estar directamente afectada por la controversia, pedido que la Corte había admitido el 27 de agosto. Apenas catorce días después de esa resolución judicial, el Poder Ejecutivo dictó el Decreto 982/2026 y modificó hacia adelante el mismo régimen cuya validez todavía se está discutiendo en los tribunales.
Para el gobierno pampeano, la medida del Ejecutivo nacional constituye un avasallamiento de las autonomías provinciales y una vulneración del federalismo de concertación y de la seguridad jurídica, además de un perjuicio patrimonial directo para las arcas provinciales. La cautelar procura además evitar que el nuevo esquema se traslade a las futuras concesiones del sistema hidroeléctrico Los Nihuiles antes de que exista una decisión judicial definitiva, en un conflicto que reabre la disputa histórica entre las dos provincias por el uso y los recursos del río Atuel.
Energía&Negocios: https://www.energiaynegocios.com.ar/la-pampa-interpuso-cautelar-contra-el-decreto-de-milei-que-otorgo-a-mendoza-el-100-de-las-regalias-por-los-nihuiles/
Negocios
Arenas Silíceas para Vaca Muerta: El Desafío Logístico desde Entre Ríos y Oportunidades Locales
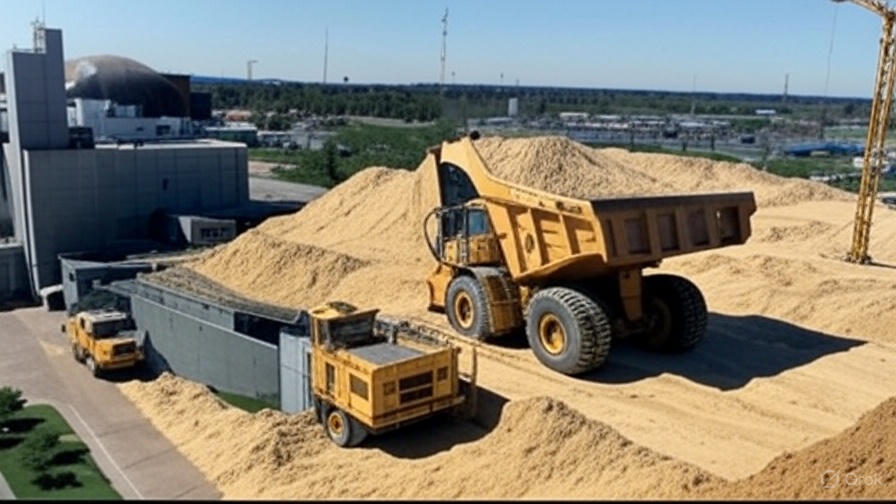
7En el corazón de la revolución energética argentina, Vaca Muerta enfrenta un cuello de botella clave: el abastecimiento de arenas silíceas para la fractura hidráulica (fracking). Estas arenas, esenciales para la extracción de shale oil y gas, se importan mayoritariamente desde Entre Ríos, a más de 1.300 km de distancia, generando costos logísticos elevados y presiones ambientales. Con una demanda que alcanzó 4 millones de toneladas en 2024 y se proyecta multiplicarse para 2026-2029 gracias a proyectos como el Oleoducto Vaca Muerta Sur y exportaciones de GNL, el sector busca soluciones innovadoras. Este artículo analiza la importancia de estas arenas, las empresas en juego, desafíos logísticos, mejoras posibles y alternativas de calidad equivalente, basado en datos actualizados al noviembre de 2025.
La Importancia Crítica de las Arenas Silíceas en Vaca Muerta
Las arenas silíceas, conocidas como «agente sostén» o proppant, son el insumo fundamental en el fracking: se inyectan a alta presión junto con agua y aditivos para fracturar la roca shale, liberando hidrocarburos. Actúan como «cimientos» que mantienen abiertas las fisuras, asegurando la productividad del pozo a lo largo de su vida útil (hasta 20-30 años en Vaca Muerta). Sin ellas, la producción cae drásticamente.
¿Por Qué las Arenas de Entre Ríos Son Tan Valiosas?
- Composición Superior: Contienen un mayor porcentaje de cuarzo (hasta 99% pureza), lo que las hace más resistentes a la compresión y al desgaste, extendiendo la vida útil del pozo en un 20-30% comparado con arenas locales. Horacio Marín, CEO de YPF, explica: «La mayor presencia de cuarzo que tiene las arenas entrerrianas, que las hacen más resistentes que las regionales».
- Datos de Uso: Un pozo típico en Vaca Muerta requiere 10.000 a 15.000 toneladas de arena, con 300 toneladas por etapa de fractura y 45-50 etapas por pozo. En 2024, Vaca Muerta consumió 4 millones de toneladas, de las cuales más del 80% provino de Entre Ríos (principalmente de Ibicuy).
- Impacto Económico y Ambiental: Mejoran la recuperación de reservas en un 15-20%, pero su transporte genera emisiones equivalentes a 50.000 toneladas de CO2 anuales solo en camiones. Alternativas como la «arena húmeda» (wet sand) reducen el secado, ahorrando hasta US$500.000 por pozo y bajando la huella de carbono.
Sin estas arenas, el «boom» de Vaca Muerta —que podría duplicar la producción a 1 millón de barriles diarios para 2029— se vería frenado, afectando exportaciones por US$20.000 millones anuales.
| Aspecto | Detalle | Beneficio en Vaca Muerta |
|---|---|---|
| Composición | >98% cuarzo (Entre Ríos) | Mayor resistencia; +20% vida útil pozo |
| Volumen por Pozo | 10.000-15.000 toneladas | Soporte para 45-50 etapas de fracking |
| Demanda 2024 | 4 millones de toneladas | 80% de Entre Ríos; proyección x4 en 2029 |
| Costo Logístico | US$20-30/tonelada transportada | Reduce con wet sand: -US$500k/pozo |
Empresas en Juego: Proveedores, Operadoras y Logísticos
El ecosistema de arenas involucra a productores, transportistas y operadoras, con tensiones por la preferencia por calidad sobre proximidad.
Proveedores Clave de Arenas:
- La Chola (Entre Ríos): Líder con plantas en Concordia; produce arenas API/ISO para fracking desde 1994. Suministra el grueso a Vaca Muerta vía camiones.
- NRG (Río Negro): Proveedora local en Allen, pero en crisis financiera (despidos de 200 trabajadores en junio 2025) por la caída en demanda tras cierre de plantas YPF.
- Aluvional (Vista Energy, Río Negro): Relocaliza su planta de Regina a Bajada del Palo (Neuquén) en octubre 2025 para optimizar logística; procesa arenas locales y explora blends.
Operadoras y Servicios:
- YPF: Mayor consumidora (50% del fracking en Vaca Muerta); prioriza Entre Ríos pero impulsa blends. En noviembre 2025, creó un área dedicada a logística de arenas.
- Servicios de Fracking: Halliburton (líder con 4 sets de fractura), Tenaris (1.910 etapas en 2024) y Brent Energía (10.000 etapas gestionadas en abril 2025).
Logísticos:
- Camioneras: 1.500-2.000 camiones/día desde Ibicuy; empresas como Terminal Marítima Escobar proponen rutas multimodales.
- Impacto en Empresas: La preferencia por Entre Ríos desplazó a locales como NRG, pero el boom futuro beneficiará a todos, según Joaquín Aberastain Oro, Secretario de Minería de Río Negro: «La demanda que Vaca Muerta tendrá en los próximos años hará que no haya discusión sobre qué arena sí o no».
Desafíos Logísticos: 1.300 km de Distancia y Soluciones en Marcha
El trayecto de 1.300 km genera costos de US$20-30 por tonelada y congestión vial, con proyecciones de duplicar camiones para 2029.
Mejoras Implementadas y Propuestas:
- Camiones Bitren: Autorizados en agosto 2025 por el gobierno de Milei; capacidad +75% (30 m de largo), sin restricciones horarias salvo riesgos viales. Reducen flota en 40%.
- Transporte Marítimo/Fluvial: Proyecto privado de Terminal Marítima Escobar (noviembre 2025) integra barcazas desde Ibicuy al Río Paraná, descarga en Escobar y traslado a San Antonio Este (Río Negro). Abarata 30% y corta emisiones.
- Arena Húmeda (Wet Sand): Vista Energy lidera; evita secado en hornos, ahorrando energía y tiempo. «Promete ahorros de hasta US$500.000 por pozo».
- Blends y Almacenamiento: Mezclar arenas locales (Río Negro/Chubut) con entrerrianas; YPF analiza centros de almacenamiento para «última milla».
- Ferrocarril: Descartado por demora (4-5 años), pero se evalúa para pasajeros por rentabilidad.
Estas medidas podrían reducir costos logísticos en 25-40% para 2026, según diagnósticos de YPF.
¿Existen Otras Arenas de Calidad Equivalente?
Sí, aunque las de Entre Ríos lideran por cuarzo, alternativas compiten:
- Chubut: Calidad similar (alta pureza), pero menor volumen; usada en blends. En 2024, aportó 10-15% del total.
- Río Negro: Cumple API/ISO, pero 20% menos eficiente por menor cuarzo. Reactivación en noviembre 2025 con canteras listas; Aberastain Oro: «Nuestras arenas sirven porque cumplen todos los parámetros».
- Internacionales: Arenas de EE.UU. (Wisconsin) o Australia se importaron pre-2020, pero locales dominan por costos. Estudios YPF detectan reservas patagónicas con potencial equivalente si se invierte en procesamiento.
El blending resuelve: 60% Entre Ríos + 40% local optimiza costos sin sacrificar rendimiento.
Perspectivas: Hacia una Logística Sostenible en Vaca Muerta
Con Vaca Muerta como motor de la economía argentina (proyecciones de US$40.000 millones en exportaciones para 2030), optimizar arenas es vital. Iniciativas como el área de YPF y rutas multimodales posicionan a Entre Ríos como «clave», pero reactivan Río Negro y Chubut. Expertos coinciden: la logística «matará la producción» si no se actúa, pero soluciones como wet sand y bitren abren un futuro eficiente y verde.
¿Crees que el blending será la clave? Comparte tu visión.
Palabras clave: arenas silíceas Vaca Muerta, fractura hidráulica Argentina 2025, logística arenas Entre Ríos, proveedores arenas fracking, alternativas arenas Río Negro Chubut, wet sand Vaca Muerta.
Fuentes Citadas:
- Río Negro (2025). «Vaca Muerta afronta el desafío de traer arenas desde Entre Ríos». Enlace.
- Río Negro (2025). «Las arenas de Río Negro esperan el salto de Vaca Muerta». Enlace.
- Literal (2025). «Qué pone en jaque a las arenas de Río Negro». Enlace.
- Mejor Energía (2025). «Vaca Muerta necesitó 4 millones de toneladas de arena en 2024». Enlace.
- Al Sur Noticias (2025). «Entre Ríos gana terreno en Vaca Muerta». Enlace.
- Comunicaciones Mineras (2025). «Río Negro se prepara para reactivar la producción». Enlace.
- Urgente24 (2025). «YPF busca en Entre Ríos lo que Río Negro no da». Enlace.
- Gapp Oil (2025). «La arena silícea en Vaca Muerta». Enlace.
- YPF El Cruce (2024). «YPF y el dilema de las arenas». Enlace.
- Energía 360 (2025). «Río Negro apuesta a sus arenas». Enlace.
- La Letra P (2024). «Las reinas del fracking». Enlace.
- Mejor Energía (2025). «Cinco empresas dominaron el fracking». Enlace.
- CDE Group. «Planta de Lavado de Arena La Chola». Enlace.
- YPF El Cruce (2025). «Arena de Fractura: La Logística». Enlace.
- Río Negro (2025). «Logística de las arenas de fractura». Enlace.
- Argenports (2025). «Las petroleras ya no quieren arena patagónica». Enlace.
- Economía Journal (2025). «Brent Energía alcanza 10.000 etapas». Enlace.
- Run Run Energético (2025). «Arenas húmedas en Vaca Muerta». Enlace.
- InfoEnergía (2025). «Aluvional traslada su planta». Enlace.
- Más Río Negro (2025). «Avanza proyecto logístico para arena». Enlace.
- Run Run Energético (2025). «Vaca Muerta: Afronta el desafío». Enlace.
- Argenports (2025). «Terminal Marítima Escobar y propuesta logística». Enlace.
- NAO Combustibles (2025). «Oleoductos y logística en Vaca Muerta». Enlace.
- Global Ports (2025). «PF crea área para logística de arenas». Enlace.
- Energía 360 (2025). «YPF crea área para logística». Enlace.
- 0343 (2025). «Proyecto logístico privado para arena». Enlace.
- Más Economía LM Neuquén (2025). «YPF creará área específica». Enlace.
- Minuto Neuquén (2025). «Entre Ríos, clave para Vaca Muerta». Enlace.
- Run Run Energético (2025). «Arenas húmedas». Enlace.
-
 Petróleo1 mes ago
Vaca Muerta y Cuencas Tradicionales en Argentina
-
 Negocios4 semanas ago
Arenas Silíceas para Vaca Muerta: El Desafío Logístico desde Entre Ríos y Oportunidades Locales
-
 Minería4 semanas ago
Minerales Críticos en Argentina: Ubicación, Reservas Actualizadas y Niveles de Explotación en 2025
-
 Petróleo6 meses ago
Precio del Crudo en el mundo, proyecciones a 2026
-

 Minería4 semanas ago
TIERRAS RARAS EN ARGENTINA: ELEMENTOS CRÍTICOS PARA EL FUTURO TECNOLÓGICO
-
 Minería1 año ago
EL ORO BLANCO DEL NORTE ARGENTINO- LA REVOLUCIÓN DEL LITIO EN LOS SALARES ARGENTINOS
-
 Minería1 año ago
SAN JUAN – LA CAPITAL MINERA ARGENTINA: ENTRE EL ORO DE VELADERO Y LAS PROMESAS DEL COBRE
-
 Renovables1 año ago
Auge de la Energía Solar Fotovoltaica en Argentina y América Latina